スーパーで1,000円の商品券を出すと、レジでは1,000円の買い物として扱われます。紙そのものに1,000円の価値があるわけではありません。発行した会社が「1,000円として受け取ります」と約束しているから、1,000円として通用するのです。
ステーブルコインも、これとよく似た仕組みで動いています。「1ドル」や「1円」と同じ値段で動くように作られた、ブロックチェーンの上のお金です。価格が大きく動かないので、「暗号通貨の中でも安全なもの」と受け止めている方も多いと思います。
もちろん、そう受け止めることが悪いわけではありません。実際に、平常時のステーブルコインは、ほぼ1ドルのまま、世界中で24時間やり取りされています。それ自体は、仕組みがよく働いている証です。
しかし、それだけでしょうか。
2026年10月12日、金融安定理事会(FSB)が一つの報告書を公表しました。FSBは、主要国の金融当局や中央銀行が集まり、世界の金融の安定を見守る国際機関です。日本の金融庁も、翌13日にこの報告書の公表を案内しています。
報告書の中心にある指摘は、短く言えば次のとおりです。国境をまたいで使われるステーブルコインと、それを見守る各国の制度は、まだ深刻なストレスや破綻の場面で試されたことがない。つまり、晴れた日には1ドルだと分かっている。けれど、嵐の日にも1ドルでいられるかは、まだ誰も確かめていない、ということです。
私は生命保険の営業をしていた頃、お客様に保険証券をお渡ししながら、「この紙は、保険会社の約束です」と説明してきました。約束の価値は、約束した側が、いざというときに約束を守れるかどうかで決まります。ステーブルコインも、まったく同じ構造をしています。
この記事では、価格の話を一切しません。扱うのは、ステーブルコインの「1ドル」を支えている約束の中身と、その約束が国境をまたぐときに何が起きるのか、だけです。専門用語は、出てきた場所でその都度ほどいていきます。
この記事で扱う3点
- 2026年10月12日にFSBが公表した報告書は、ステーブルコインの何を問題にしているのか
- ステーブルコインの「1ドル」は、どのような約束で支えられているのか
- 約束で動くお金と、約束を必要としないBitcoinは、どこが違うのか
こんな方に向けた記事です
- 暗号通貨に関心はあるものの、まだ始めていない方
- 「ステーブルコインは値動きしないから安心」と聞いたことがある方
- 海外の家族への送金や、海外との取引に関心のある方
- 金融・保険・ITの実務で、ステーブルコインについて聞かれて答えに迷った方
- 価格の話ではなく、仕組みから理解したい方
それでは、本文へとお進みください。
目次
第一章:2026年10月12日、FSBが示した一つの宿題
まず、事実を確認します。
FSBが2026年10月12日に公表したのは、「グローバル・ステーブルコイン:クロスボーダーの脆弱性と金融安定のモニタリング」という報告書です。クロスボーダーとは、「国境をまたぐ」という意味です。複数の国で発行され、複数の国で使われるステーブルコインを、報告書は「グローバル・ステーブルコイン」と呼んでいます。
報告書によれば、2026年半ばの時点で、ステーブルコイン全体の時価総額はおよそ3,000億ドルです。この規模は、1年前からほとんど変わっていません。そして、その約99%が、米ドルに値段を合わせたものです。
使われ方についても、報告書は冷静に整理しています。主な用途は、暗号通貨の市場で売り買いをするときの「つなぎのお金」です。一方で、一部の新興国や途上国では、自国のお金の代わりに価値を保存する手段として使われている可能性がある、としています。銀行口座を持てない人にとっての、金融の入口としての役割にも触れています。
そのうえで、報告書は次のような弱点を挙げています。
一つめは、発行する会社が、自分のコインを誰がどこで持っているのかを把握しきれないことです。払い戻しを求める声が、どの国から、どれだけ一度に来るのかを、前もって読めません。
二つめは、24時間止まらない取引が、売りの連鎖を速めるおそれです。銀行の窓口が閉まっている夜でも、不安は世界中で同時に広がります。
三つめは、同じコインを、関連する複数の会社が別々の国で発行している場合です。裏付けとなるお金も、国ごとに分かれて置かれます。平常時は国をまたいで融通できても、緊急時には、それが思うように動かないかもしれません。
四つめは、発行する会社が破綻したとき、どの国の法律で後始末をするのかが、はっきりしないことです。
報告書は、これらへの備えを強めるよう、各国の当局に求めています。FSBの議長は、G20の財務大臣と中央銀行総裁にあてた書簡でも、この点に触れました。
もちろん、今回の報告書は、特定の会社を責めるものではありません。ステーブルコインを禁じるものでもありません。国境をまたぐお金を、国ごとの制度でどう見守るのか。その宿題を、改めて各国に示したものです。
では、なぜ「値動きしないお金」に、これほどの備えが要るのでしょうか?
それは、値動きしないことと、価値が守られることが、別の話だからです。次の章で、その違いを確かめていきます。
第二章:「値動きしない」と「価値が守られる」は、別の話
ステーブルコインについて、よく耳にする説明があります。「1ドルに固定されているから、値下がりの心配がない」というものです。
この説明は、半分だけ正しいと言えます。
平常時のステーブルコインは、たしかに1ドル前後で取引されています。けれど、その1ドルは、コインそのものが持っている性質ではありません。発行した会社が「このコインは、いつでも1単位あたり1ドルと交換します」と約束しているから、1ドルとして通用しているのです。
冒頭の商品券を思い出してください。商品券の1,000円は、発行した会社が受け取りを約束しているあいだは、1,000円です。けれど、発行した会社が経営に行き詰まれば、商品券はそのままでは使えなくなるかもしれません。紙は少しも変わっていないのに、価値だけが揺らぐのです。
日本には、こうした商品券やプリペイドカードの利用者を守るため、発行者に一定の額を供託させるなどの仕組みがあります。約束が破られたときの備えを、制度が前もって用意しているのです。
ここで大切なのは、平常時に揺らがないことと、非常時に揺らがないことは、別だという点です。保険証券も、事故の起きない日には、どの会社のものも同じ一枚の紙に見えます。違いが表れるのは、請求が一度に集中した日です。
実際に、ステーブルコインの約束が揺らいだ場面がありました。
2023年3月11日、米国で広く使われているステーブルコイン「USDC」が、一時1ドルを大きく割り込みました。前日に経営破綻した米国のシリコンバレー銀行に、USDCの裏付けとなるお金のうち33億ドルが預けられていたことが明らかになったからです。報道によれば、これは裏付け全体のおよそ8%にあたります。
すると、USDCの値段は、一時0.9ドルを下回りました。コインの仕組みには、何の不具合もありませんでした。揺らいだのは、約束を支える「裏付けのお金の置き場所」だったのです。
その後、米国の当局が破綻した銀行の預金を保護すると発表し、USDCは数日のうちに1ドル近くへ戻りました。けれど、この出来事は、ステーブルコインの安定が何に支えられているのかを、はっきりと示しました。
つまり、ステーブルコインの「1ドル」は、値札ではなく約束です。そして、約束の強さは、約束した側の足腰と、その約束を見守る制度の強さで決まります。
では、その約束は、具体的にどのような中身でできているのでしょうか。次の章では、ステーブルコインの1ドルを支えている仕組みを、三つに分けてほどいていきます。この記事でいちばん長い章になります。
第三章:1ドルを支える、三つの約束
ここでは、ステーブルコインの1ドルが、どのような約束で支えられているのかを見ていきます。大きく分けると、約束は三つあります。
一つめの約束は、「受け取ったお金を、きちんと取っておく」というものです。
ある人が発行会社に100ドルを払うと、発行会社は100ドル分のコインを新しく作って渡します。そして受け取った100ドルは、銀行の預金や、満期の短い国債などの形で取っておきます。これを「裏付け資産」と呼びます。発行したコインと同じだけの裏付け資産がある限り、払い戻しに応じることができます。
二つめの約束は、「求められたら、いつでも1ドルで払い戻す」というものです。
コインを持っている人が発行会社に払い戻しを求めると、発行会社はコインを受け取り、1単位につき1ドルを返します。返したコインは消されます。この「いつでも1ドルに戻せる」という約束が、ステーブルコインの値段を1ドルにつなぎとめる錨になっています。
取引所でコインが0.98ドルに下がれば、安く買って1ドルで払い戻そうとする人が現れます。逆に1.02ドルに上がれば、1ドルで新しく手に入れて売る人が現れます。こうして値段は1ドルに引き戻されます。
三つめの約束は、「裏付け資産を、ほかの借金の返済に使わない」というものです。
発行会社が経営に行き詰まったとき、裏付け資産がほかの借金の返済に回されてしまえば、コインを持つ人は払い戻しを受けられません。そこで、裏付け資産を会社のほかの財産と分けて管理する仕組みが求められます。
ここで、銀行の預金と比べてみます。
銀行は、預かったお金の多くを貸し出しに回しています。ですから、預金者が一斉に払い戻しを求めると、すぐには応じられません。これが「取り付け騒ぎ」です。日本では、銀行が破綻しても、預金保険の仕組みによって、一人あたり元本1,000万円までとその利息が守られます。この制度があるから、多くの人は安心して銀行にお金を預けられます。
ステーブルコインの払い戻しは、こうした公的な保険で守られているとは限りません。守ってくれるのは、三つの約束がどれだけ固く守られているか、です。
FSBの報告書が心配しているのは、この三つの約束が、国境をまたいだときに緩むおそれです。
たとえば、同じ名前のコインを、米国の会社と欧州の会社が別々に発行しているとします。裏付け資産も、米国と欧州に分けて置かれています。平常時には、会社どうしで裏付け資産を融通して、どちらの払い戻しにも応じられます。
けれど、不安が広がった日に、払い戻しの求めが片方の会社に集中したらどうなるでしょうか。もう片方の国の裏付け資産を、すぐに移せるとは限りません。国ごとの法律が、それを止めることもあります。さらに、どちらかの会社が破綻すれば、コインを持つ人が、どちらの国の、どの財産に対して払い戻しを求められるのかが、はっきりしなくなります。
報告書は、こうした払い戻しの殺到が、裏付け資産の投げ売りや、銀行預金の一斉引き出しを通じて、普段の金融にまで波及するおそれも指摘しています。
つまり、ステーブルコインの1ドルは、三つの約束が、一つの国の中で、一つの法律のもとで守られているときに、もっとも固くなります。国境をまたいだとたん、その約束を誰がどう見守るのかが、急に難しくなるのです。
第四章:約束は、なぜ国境で途切れるのか
では、なぜ約束は、国境で途切れやすいのでしょうか?
それは、お金を見守る制度が、もともと国ごとに作られてきたからです。
銀行の免許も、預金保険も、倒産したときの手続きも、それぞれの国の法律に基づいています。日本の銀行は日本の金融庁が見守り、米国の銀行は米国の当局が見守ります。国境の内側でお金が動いている限り、この形で十分に機能してきました。
もちろん、国ごとに制度を持つことが悪いわけではありません。それぞれの国の事情に合わせて、利用者を守る仕組みを細かく作れるからです。日本の預金保険も、日本の暮らしに合わせて磨かれてきた、誇ってよい制度です。
けれど、ブロックチェーンの上のお金は、生まれたときから国境を持ちません。日本にいる人も、米国にいる人も、同じコインを同じように受け取れます。お金のほうが先に国境を越え、見守る制度があとから追いかけている。これが、今の姿です。
この追いかけっこを整えるために、FSBは2023年7月、グローバル・ステーブルコインの規制や監督についての勧告をまとめました。各国が同じ方向を向いて制度を作れるよう、共通の物差しを示したものです。
日本は、この分野で早くから制度を整えてきました。2022年に成立し、2023年6月1日に施行された改正資金決済法で、ステーブルコインを「電子決済手段」として位置づけました。そして、円などのお金と同じ値段で払い戻しを約束するコインを発行できるのは、銀行、資金移動業者、信託会社に限ると定めました。
なお、ここからは法令上の用語を扱います。本記事では、条文を指すときだけ「暗号資産」と表記し、それ以外の箇所では当協会の表記に従って「暗号通貨」と書きます。改正資金決済法では、ステーブルコインは「暗号資産」とは別の「電子決済手段」として扱われています。
2025年10月27日には、この制度のもとで、日本円と同じ値段で動くステーブルコイン「JPYC」の発行が始まりました。発行会社は資金移動業者として登録し、裏付け資産を預金と日本国債で持ち、1JPYCを1円で払い戻すと定めています。
そして2026年5月19日、金融庁は内閣府令を改正しました。日本の制度と同等と認められる外国の法律のもとで発行されたステーブルコインを、日本の電子決済手段として扱うことを明確にしたのです。この改正は、6月1日に施行されました。
「同等」という言葉に、国境をまたぐ約束を見守るための工夫が込められています。外国のコインを受け入れるときは、その国でも三つの約束が同じ強さで守られているかを確かめる。日本は、この物差しで国境の内側と外側をつなごうとしています。
FSBが2025年10月16日に公表した各国の点検報告では、ステーブルコインの制度を最終段階まで整えた国・地域として、日本を含むごく一部が挙げられました。日本の慎重な制度づくりは、国際的にも先行しているのです。
それでも、FSBは今回、「まだ試されていない」と書きました。国ごとに制度を整えても、国と国のあいだの約束は、嵐の日に一度も試されていない。だからこそ、国境をまたいだ見守り方を、今のうちに決めておく必要があるのです。
第五章:約束の強さは、暮らしのどこに効くのか
ここまでの話は、国や国際機関の話に聞こえたかもしれません。けれど、ステーブルコインの約束の強さは、私たちの暮らしにも届きます。ここでは、四つの場面で考えます。
一つめの場面は、海外で暮らす家族への仕送りです。
たとえば、留学している子どもに、毎月10万円を送っているとします。銀行の海外送金では、送金の手数料に加えて、為替の手数料や、途中の銀行の手数料がかかることがあります。届くまでに数日かかることも珍しくありません。
ステーブルコインなら、手数料を抑えながら、数分で届けられる場面が増えていきます。けれど、ここで確かめたいのは、速さだけではありません。子どもが受け取ったコインを、現地で確実に現地のお金に替えられるか。替えるときに、どの国の、どの会社の約束に頼っているのか。仕送りの安心は、その約束の強さで決まります。
反対に、海外で働く家族から、日本の実家へ送金を受け取る場合も同じです。受け取ったコインを円に替えられる窓口が国内にあるか。その窓口が、日本の制度のもとで登録された業者か。届いたお金が暮らしのお金になるまでの道筋を、確かめておくことが大切です。
二つめの場面は、海外と取引する小さなお店です。
ネットで海外のお客様に商品を売るお店が、代金をステーブルコインで受け取るとします。入金は速く、手数料も軽くなるかもしれません。けれど、受け取ったコインを円に替えるまでのあいだ、そのお店は発行会社の約束を預かっていることになります。売上が大きくなるほど、その約束が揺らいだときの影響も大きくなります。
三つめの場面は、自国のお金が不安定な国の人々の暮らしです。
物価が急に上がる国では、人々が自国のお金の代わりに、ドルに値段を合わせたステーブルコインで蓄えることがあります。FSBの報告書も、新興国では価値の保存の手段として使われている可能性に触れています。銀行口座を持てない人にとって、スマートフォン一つで持てるドルは、大きな助けです。
同時に、報告書は、こうした国ではステーブルコインが少ない利用でも金融全体に影響しうると指摘しています。暮らしの蓄えが、遠い国の会社の約束に頼る形になるからです。
四つめの場面は、私たち日本で暮らす人の日々の支払いです。
日本では、円建てのステーブルコインが、国内の制度のもとで発行され始めました。円で受け取り、円で払い戻す。発行会社も、裏付け資産も、守る法律も、国境の内側にあります。三つの約束を、もっとも見守りやすい形です。
仕送り、小さなお店、新興国の蓄え、日本の支払い。どの場面でも、問われているのは「速いかどうか」より先に、「その1ドル、その1円は、誰の約束で、どの国の法律に守られているのか」です。
第六章:よくある三つの誤解と、その正体
ステーブルコインの話が出ると、期待と不安の両方から、誤解が生まれます。ここでは、特に多い三つを取り上げます。
一つめの誤解は、「ステーブルコインは暗号通貨の一種だから、Bitcoinと同じ仕組みだ」というものです。
どちらもブロックチェーンの上でやり取りされる、という点は同じです。けれど、価値の出どころは正反対です。ステーブルコインの価値は、発行会社の約束から生まれます。Bitcoinには、約束をする発行会社がそもそも存在しません。新しく生まれるBitcoinの量と上限は、プログラムのルールとして最初から決められており、世界中の参加者が同じルールで確かめています。
二つめの誤解は、「ブロックチェーンの上にあるのだから、すべてが透明に見えている」というものです。
たしかに、コインがいつ、どのアドレスからどのアドレスへ動いたかは、誰でも確かめられます。これは、ブロックチェーンの大きな強みです。けれど、裏付け資産は、ブロックチェーンの外にある銀行や国債の口座に置かれています。その中身は、発行会社の報告や、外部の監査で確かめるしかありません。
さらに、FSBの報告書は、ブロックチェーン上の記録が名前ではなくアドレスで残るため、誰がどの国でコインを持っているのかを当局が把握しにくい、とも指摘しています。透明なのはコインの動きであって、約束の中身や持ち主の所在まで、すべてが見えているわけではありません。
三つめの誤解は、「国の制度で発行されたステーブルコインは、国が価値を保証している」というものです。
日本の制度では、発行できる会社を限り、裏付け資産の持ち方や払い戻しのルールを定めています。これは、約束が守られやすいように、約束する側を厳しく選んでいるということです。けれど、国が払い戻しを肩代わりする、という意味ではありません。銀行預金のように公的な保険が直接かかるとも限りません。
生命保険にたとえると分かりやすいでしょう。保険会社は国の免許を受け、厳しい監督のもとで営業しています。けれど、保険金を払う約束をしているのは、国ではなく保険会社です。制度は、約束する側を選び、見守るためのものなのです。
もちろん、だから制度に意味がない、ということではありません。約束する側を選び、約束の守り方を決め、守られているかを見守る。それが、制度の役割です。私たちに求められるのは、その役割を正しく理解したうえで、使い方を選ぶことです。
誤解の正体は、どれも同じところにあります。「値段が動かない」という見た目だけで、仕組みの中身を確かめずに判断してしまうことです。
第七章:約束を読める人は、お金の選び方が変わる
ここまで読み進めていただいた方は、ステーブルコインの「1ドル」が何でできているのかを、自分の言葉で説明できるようになっているはずです。
裏付け資産を取っておく約束。いつでも払い戻す約束。裏付け資産をほかに使わない約束。この三つが、一つの国の法律のもとで守られているとき、ステーブルコインはもっとも安定します。
この見方が身につくと、新しいお金に出会ったときに、確かめる順番が変わります。
まず、「誰が約束しているのか」を確かめます。発行会社の名前と、その会社がどの国で、どの免許や登録を受けているのかです。
次に、「何で約束を支えているのか」を確かめます。裏付け資産が、預金なのか、国債なのか。その中身を、誰がどのくらいの頻度で確かめているのか、です。
そして、「約束が破られたら、どの国の法律で守られるのか」を確かめます。国境の内側か、外側か。ここで答えに詰まるお金は、慎重に扱えばよいのです。
この三つの問いは、保険証券を読むときとまったく同じです。私も、生保の営業をやっていた頃は、どの会社の、どの約款に、何が書いてあるかを、お客様と一緒に一行ずつ確かめていました。お金の約束を読む力は、昔から暮らしを守る力でした。
そして、この三つの問いを通すと、Bitcoinの位置も、はっきり見えてきます。
Bitcoinには、約束する会社がありません。裏付け資産もなく、払い戻しの窓口もありません。そのため、値段は日々大きく動きます。値段の安定を約束しない代わりに、約束した会社が破綻する、という種類の不安を持たないお金です。そして、新しく生まれる量のルールも、取引の記録も、世界中の参加者が同じ一冊の帳簿で確かめています。
どちらが優れているか、という話ではありません。約束で安定を手に入れるお金と、ルールで改ざんへの強さを手に入れるお金。性質の違う二つの道具だと理解できれば、場面に応じて選べるようになります。
ここで、学ぶ順番について触れておきます。
当協会は、暗号通貨を学ぶとき、仕組みを先に、個々の商品や銘柄は後に、という順番をおすすめしています。家を建てるときに、間取りより先に土台を固めるのと同じです。ステーブルコインも、その土台の上に建っています。だからこそ、土台を最初に示したBitcoinの設計から学ぶことが、新しいお金を見きわめる近道になります。
決断は、いつでもいい。けれど、決断できる状態は、今日からつくれます。
まとめ:安定は性質ではなく、約束である
2026年10月12日、金融安定理事会は、国境をまたいで使われるステーブルコインについての報告書を公表しました。時価総額はおよそ3,000億ドル、その約99%が米ドルに値段を合わせたものです。報告書は、国境をまたぐステーブルコインとそれを見守る制度が、深刻なストレスや破綻の場面で、まだ試されていないと指摘しました。
ステーブルコインの1ドルは、コインそのものの性質ではありませんでした。裏付け資産を取っておく約束、いつでも払い戻す約束、裏付け資産をほかに使わない約束。この三つが守られているから、1ドルとして通用しています。
2023年3月、USDCが一時1ドルを割り込んだ出来事は、その約束が揺らいだときに何が起きるかを示しました。コインの仕組みは何も変わっていないのに、約束を支える置き場所が揺らいだだけで、値段が動いたのです。
そして、約束は国境で緩みやすいものでした。お金を見守る制度が、もともと国ごとに作られてきたからです。
日本は、2023年6月に施行された改正資金決済法で発行者を限り、2026年6月からは「同等」という物差しで外国のコインを受け入れる道を整えました。国際的にも先行した、慎重な制度づくりです。それでも、国と国のあいだの約束を、嵐の日にどう守るのか。その宿題は、日本を含む各国に残されています。
ここに、この記事でいちばんお伝えしたいことがあります。
値段が動かないことは、安心の証明ではありません。安心の中身は、誰が約束し、何で支え、どの国の法律が守るのか、で決まります。この三つの問いを持っている人は、新しいお金がどれだけ便利に見えても、慌てずに確かめることができます。
同時に、約束をまったく必要としないお金として、Bitcoinがあります。値段の安定を約束しない代わりに、発行する会社の破綻という不安を持たず、ルールと記録を全員で確かめる。約束のお金とルールのお金、その両方を知ることで、お金の見え方は大きく変わります。
当協会は、その見え方を身につける最初の一歩として、Bitcoinの設計を学ぶことをおすすめしています。値動きを追うためではなく、お金の価値が、何によって、誰によって支えられているのかを知るためです。
保険証券の一行も、ステーブルコインの1ドルも、約束した側の足腰の上に立っています。
この記事について
- 執筆者:山下健一(一般社団法人日本クリプトコイン協会 代表理事)
- 公開日:2026年10月15日
- 最終更新日:2026年10月15日
- 参考資料:金融安定理事会(FSB)「Global stablecoin arrangements: Cross-border vulnerabilities and financial stability monitoring」(2026年10月12日公表)/金融庁「金融安定理事会による「グローバル・ステーブルコイン(GSC):クロスボーダーの脆弱性と金融安定のモニタリング」の公表について」(2026年10月13日)/金融庁「電子決済手段等取引業者に関する内閣府令等の一部を改正する内閣府令」(2026年5月19日公布、同年6月1日施行)/FSB「Thematic Review on FSB Global Regulatory Framework for Crypto-asset Activities」(2025年10月16日公表)/資金決済に関する法律(2022年6月改正、2023年6月1日施行)
- 位置づけ:本記事は当協会の公式見解です。
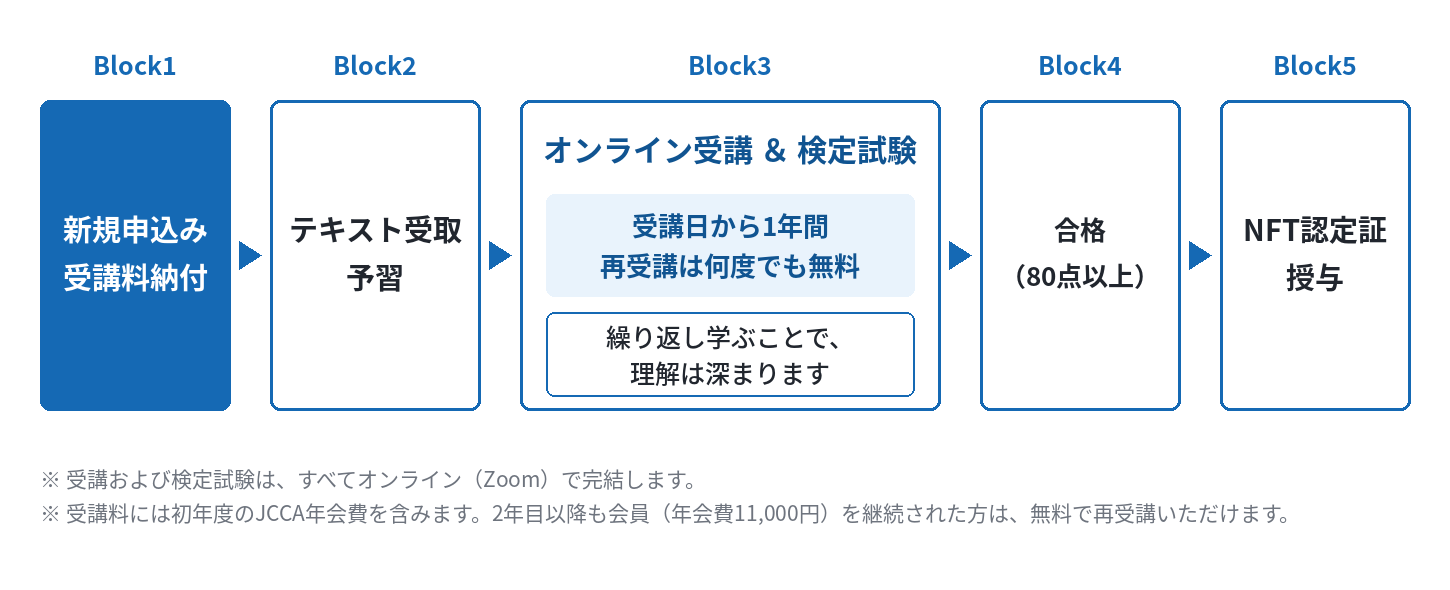
暗号通貨技能検定とは
こんな想いの方々が受講されています
- 暗号通貨やブロックチェーンについて、知識の有無にかかわらず興味関心がある。
- 同一労働・同一賃金が施行された中、資格を得て他者との収入に違いを出したい。
- 自社のビジネスにブロックチェーン技術がどの様に導入できるのかを知りたい。
- SDGsの目標達成に対し、ブロックチェーン技術がどの様に関係していくのかを知りたい。
- 暗号通貨に関する情報を、仕組みや構造から自分で読み解く力を身につけたい。
- 暗号通貨の始め方や取り扱いを覚えたいが、書店に並んでいる本やYoutubeを見ても理解が進まない。
- 講師としての資格を取得し、より多くの方々へ暗号通貨の思想やブロックチェーン技術の概念を伝えたい。
投稿者プロフィール

- 代表理事
-
暗号通貨の思想とブロックチェーンの概念は、金融システムをより安全に低コストで運用できるだけでなく、銀行口座を持たない20億人の生活環境を底上げします。また、寄附や募金へ広く活用されることは、SDGsの達成にも貢献する事でしょう。一人でも多くの方と共に、正しい暗号通貨システムの可能性を学び、実生活や仕事にも取り入れて頂けるよう、当協会はこれからも「暗号通貨技能検定講座」の開催を重ねて参ります。
【資格・受賞歴】
・日本メンタルヘルス協会公認カウンセラー
・東久邇宮記念賞受賞
・東久邇宮文化褒賞受賞
・特許:特開2016-081134号
・特願:2018-028585