スーパーの棚に並ぶバナナも、朝に淹れるコーヒー豆も、多くは海を越えて届いています。私たちは、それを当たり前のこととして受け取っています。もちろん、そう感じることが悪いわけではありません。届く仕組みが、それだけよくできているからです。
しかし、それだけでしょうか。
モノが海を渡るとき、お金も同じように海を渡ります。そして貿易の支払いは、今も紙の書類と、銀行どうしの約束の上で動いています。モノより書類のほうが遅れて着くことさえ、珍しくありません。
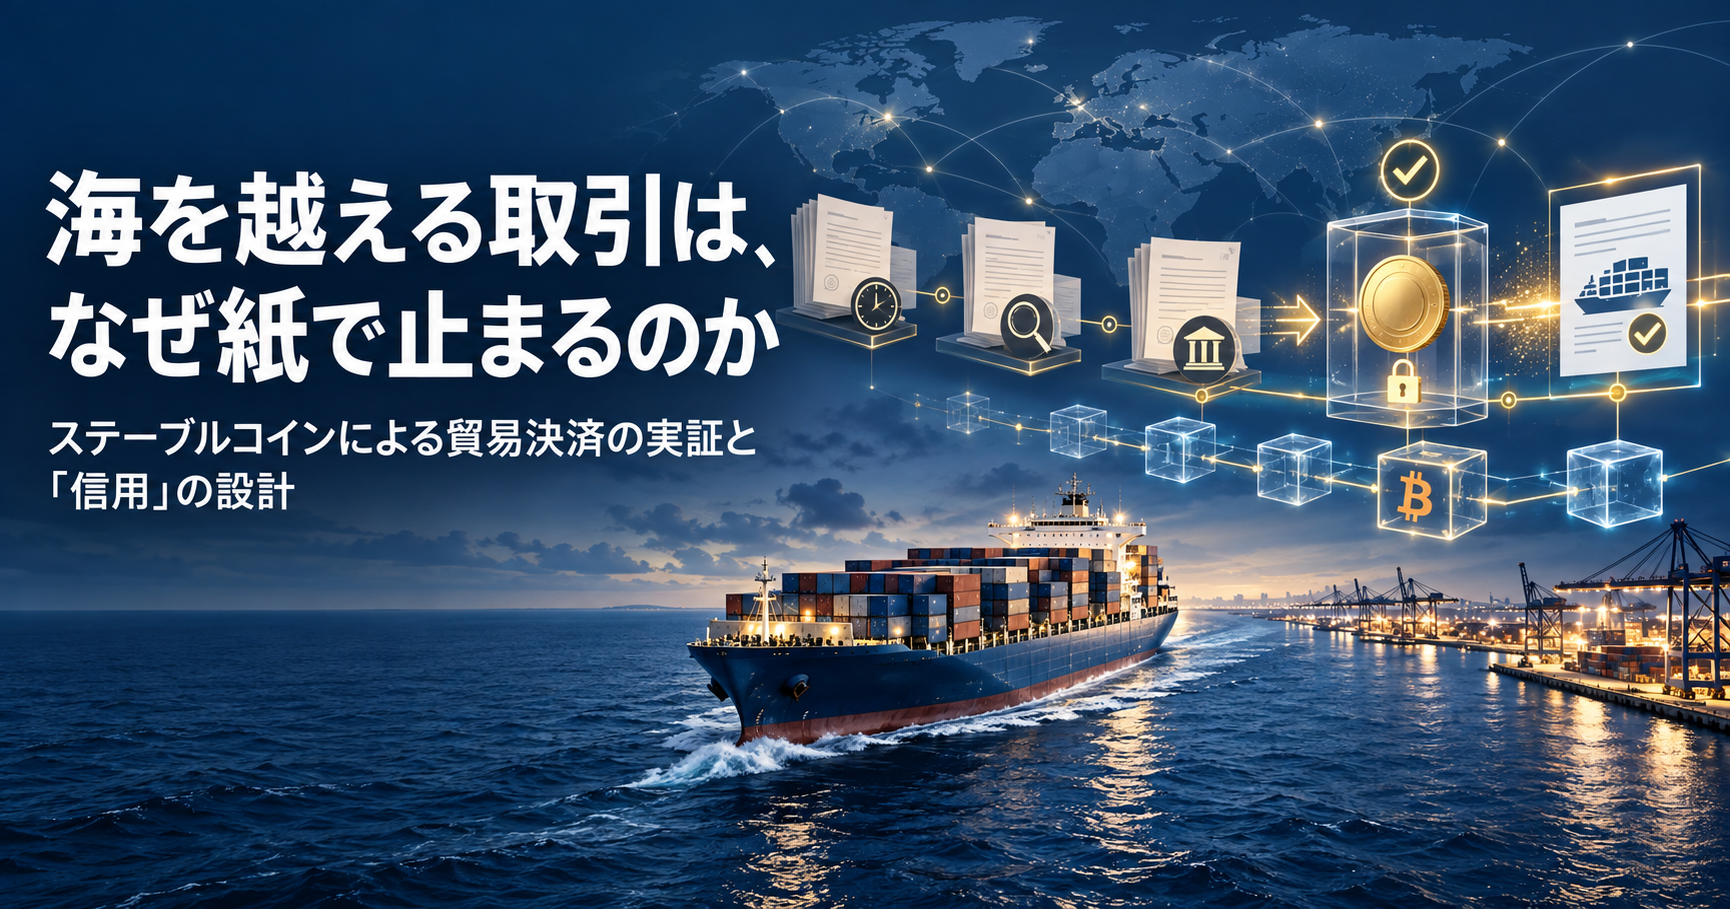
2026年9月29日、金融庁が一つの発表をしました。3つのメガバンクと信託銀行、貿易の電子化基盤を運営する企業など6社が、ステーブルコインで貿易の支払いを行う実証を始めます。金融庁はこれを、決済の高度化を支える枠組みの4件目の案件として支援すると決めました。
このニュースを「メガバンクが暗号通貨に参入」と受け取った方もいるでしょう。けれど、実証の中身を読むと、主役は値動きする通貨ではありません。主役は、書類とお金を同じ記録の上でつなぐ仕組みです。
報道の扱いは、大きくありませんでした。株価も動いていません。けれど、この実証が試しているのは、数百年続いてきた「見知らぬ相手と、どう取引するか」という問いへの、新しい答え方です。
送金の仕組み、記録の透明性、そして見知らぬ相手との信用。どれも、当協会が初級講座の最初に扱う論点です。
私は生命保険の仕事で、「万一のとき、誰が約束を守るのか」を毎日お客様と話してきました。貿易の支払いは、その問いを国境の外まで広げたものです。そして同じ問いに、2008年に一つの答えを出したのがBitcoinでした。
この記事では、価格の話を一切しません。扱うのは、貿易の支払いが今どう動いているのか、そして記録と支払いが一つになると何が変わるのか、だけです。専門用語は、出てきた場所でその都度ほどいていきます。
この記事で扱う3点
- 2026年9月29日に金融庁が支援を決めた実証は、何を試すものなのか
- 貿易の支払いは、なぜ紙の書類と銀行の約束で組まれてきたのか
- 記録と支払いが同じ場所で動くと、暮らしのどこが変わるのか
こんな方に向けた記事です
- 暗号通貨に関心はあるものの、まだ始めていない方
- 「メガバンクが暗号通貨を始める」という見出しに、違和感を覚えた方
- 輸出入や海外との取引に、仕事で関わっている方
- 金融・保険・証券の実務で、ステーブルコインについて聞かれて答えに迷った方
- 価格の話ではなく、仕組みから理解したい方
それでは、本文へとお進みください。
目次
第一章:2026年9月29日、貿易の支払いに一つの実証が始まった
まず、事実を確認します。
2026年9月29日、金融庁は「FinTech実証実験ハブ」と「決済高度化プロジェクト」による支援を決定したと発表しました。決済高度化プロジェクトは、ブロックチェーンを使った決済の実証を後押しする枠組みで、英語の頭文字からPIPと呼ばれています。
今回の案件は、PIPとして4件目、実証実験ハブ全体では15件目の支援です。
参加するのは6社です。貿易の電子化基盤を運営するトレードワルツ、NTTデータ、みずほ銀行、三菱UFJ銀行、三井住友銀行、そして三菱UFJ信託銀行です。
実証の対象は、貿易取引にともなう資金の決済です。具体的には、輸出する企業と銀行のあいだで行われる「輸出債権の買取」と、その支払いの部分を扱います。
流れは次のとおりです。輸出企業が、貨物を船に積んだことを示す書類を、トレードワルツの基盤の上で銀行に提出します。銀行が内容を確認して買取を承認すると、それをきっかけにステーブルコインで支払いが行われます。
つまり、書類の確認と、お金の移動を、同じ一続きの流れに乗せようとしているのです。
報道によると、将来の検討課題として、電子化した船荷証券とステーブルコインを連動させることが挙がっています。あわせて、スマートコントラクトを使った「エスクロー」の仕組みも検討されます。船荷証券とエスクローについては、第三章と第五章で詳しくほどきます。
実証の期間は、2026年9月から当面のあいだです。金融庁は、終了後に結果と、法令との関係で整理した点を公表するとしています。
ここで一つ、押さえておきたいことがあります。今回の発表は、何かが完成したという知らせではありません。「試してよい」という支援の決定です。
もちろん、実証の段階だからといって、軽く見てよいわけではありません。何故なら、金融庁の支援は、「利用者の利便性が上がるか」「利用者を保護する手当てがあるか」といった基準を満たした案件にだけ与えられるからです。
言いかえれば、「この方向に進むなら、制度の側も一緒に考える」という意思表示です。
では、なぜ貿易の支払いが、わざわざ実証の対象になったのでしょうか?
それは、貿易の支払いが、私たちの日常の支払いよりもはるかに多くの「待ち」を抱えているからです。コンビニで払えば一瞬で終わる支払いが、国境を越えると、書類の到着と確認と銀行間のやり取りで、何日もかかります。
この「待ち」の正体を知らないまま見出しだけを読むと、ニュースの意味を取り違えます。次の章では、よくある読み違いから見ていきます。
第二章:「メガバンクが暗号通貨を始める」と読むと、見誤る
今回のようなニュースが出ると、SNSには「ついにメガバンクが暗号通貨に参入」という言葉が並びます。気持ちは分かります。ブロックチェーンという言葉が出れば、Bitcoinと同じものだと感じるのは自然なことです。
けれど、ここには大きなずれがあります。
まず、ステーブルコインは、法令の上ではBitcoinと別の扱いを受けています。
なお、これから触れる用語は法令上のものですので、本記事でも条文を指すときだけ「暗号資産」と表記します。それ以外の箇所では、当協会の表記に従って「暗号通貨」と書きます。
2023年6月に施行された改正資金決済法で、円などの法定通貨と価値が連動し、額面で払い戻しを受けられるステーブルコインは、「電子決済手段」と位置づけられました。Bitcoinが該当する「暗号資産」とは、別の区分です。
そして、電子決済手段を発行できるのは、銀行、資金移動業者、信託会社などに限られています。今回の実証に信託銀行が加わっているのも、こうした制度の形を踏まえたものと考えられます。
次に、ステーブルコインには、発行者がいます。発行者が、額面どおりに払い戻すと約束しているからこそ、円建てのものなら、1コインがいつも1円の価値を保ちます。
Bitcoinには、この発行者がいません。誰かが価値を約束しているのではなく、ルールに従って記録が積み重なっていくだけです。
よって、今回の実証は「銀行がBitcoinを使い始める」という話ではありません。「銀行が、ブロックチェーンという記録の仕組みを、自分たちの支払いに取り入れ始めた」という話です。
もう一つのずれは、「これで貿易の支払いが一瞬になる」という期待です。
貿易の支払いが遅い理由は、お金を送る速さだけではありません。書類が本物か、内容が契約どおりかを確かめる時間。書類そのものが海を渡る時間。こうした確認と移動の時間が、支払いの前に並んでいます。
ステーブルコインが短くできるのは、このうちお金が動く部分です。書類の確認は、人の目と判断が残ります。だからこそ、今回の実証は、書類を扱う基盤とステーブルコインを「連携させる」ことに重心を置いているのです。
ここに、このニュースの本当の読みどころがあります。
お金が速く動くことより、書類の確認とお金の移動が、同じ記録の上でつながること。確認が済んだ瞬間に、支払いが自動で動き出すこと。これが、紙の時代にはできなかったことです。
では、そもそも貿易の支払いは、今どのように動いているのでしょうか。次の章で、仕組みを一つずつほどいていきます。この記事でいちばん長い章になりますが、ここを越えると、残りの章はすっと入ってきます。
第三章:貿易の支払いは、三つの「待ち」でできている
ここでは、日本の輸出企業が、海外の会社に商品を売る場面で考えます。仮に、大阪の食品メーカーが、東南アジアの輸入会社に調味料を売るとしましょう。
まず、このメーカーが最初に抱える不安は何でしょうか。
それは、「商品を送ったのに、代金が払われなかったらどうしよう」という不安です。相手は数千キロ先にいます。言葉も、法律も、裁判の仕組みも違います。
一方、輸入会社にも同じ不安があります。「先にお金を払ったのに、商品が届かなかったらどうしよう」。
売る側は「先にお金を」と言い、買う側は「先に商品を」と言う。このままでは、取引は一歩も進みません。
この行き詰まりをほどくために、長い時間をかけて作られてきたのが、次の三つの道具です。
一つめは、信用状です。
信用状とは、輸入会社の取引銀行が発行する「約束の書面」です。「決められた書類がそろって提出されたら、この銀行が代金を支払います」と約束します。
これで売る側は、見知らぬ輸入会社ではなく、銀行の約束を頼りにできます。相手を信じる代わりに、銀行を信じるのです。
二つめは、船荷証券です。
船荷証券とは、船会社が貨物を受け取ったときに発行する書類です。この書類の原本を持っている人だけが、到着した港で貨物を受け取れます。
つまり、船荷証券は「貨物そのものの引換券」です。紙を持つ人が、モノを持つ人になります。だからこそ、代金と引き換えに、この紙を相手に渡すという順番が成り立ちます。
三つめは、銀行による「買取」です。
売る側は、商品を船に積んだあと、船荷証券などの書類一式を自分の取引銀行に持ち込みます。銀行は書類を確かめ、輸入側からの入金を待たずに、先に代金を立て替えて支払います。これが、今回の実証で扱う「輸出債権の買取」です。
こうして並べると、この仕組みには三つの「待ち」があることが分かります。
一つめの待ちは、書類の移動です。紙の原本は、国際宅配便で銀行から銀行へと運ばれます。航路が短い取引では、貨物を積んだ船のほうが、書類より先に港に着くことも珍しくありません。
二つめの待ちは、確認です。信用状の取引では、書類の文言が一字でも条件と食い違うと、支払いが止まることがあります。そのため、銀行の担当者が、何枚もの書類を目で突き合わせます。
三つめの待ちは、お金の移動です。国をまたぐ送金は、複数の銀行を経由し、途中で手数料と日数がかかります。
すると驚きの発見!この仕組みの中で、お金そのものが遅いのは、三つの待ちのうち一つだけなのです。
残りの二つは、「記録が本物で、正しいかどうか」を確かめるための待ちです。紙の書類は、改ざんされていないかを確かめにくい。原本が一つしかないので、運ぶしかない。
今回の実証が、書類の基盤とステーブルコインをつなごうとしている理由は、ここにあります。確認の待ちと、お金の待ちを、同じ記録の上で片づけようとしているのです。
では、なぜこれほど手間のかかる仕組みが、今まで使われ続けてきたのでしょうか。それは、この仕組みが無駄だったからではありません。次の章で、その理由を見ていきます。
第四章:なぜ、紙と銀行の約束で組まれてきたのか
第三章の仕組みを読んで、「なんと面倒な」と感じた方もいるかもしれません。けれど、この仕組みには、長い歴史に裏打ちされた理由があります。
もちろん、紙と銀行の約束で組まれた貿易の仕組みが悪いわけではありません。むしろ、通信も裁判も国ごとにばらばらだった時代に、見知らぬ者どうしの取引を成り立たせた、人類の大きな発明です。
では、なぜ紙だったのでしょうか?
それは、紙の原本が「一つしかない」ことを保証できる、ほとんど唯一の道具だったからです。
船荷証券を思い出してください。貨物を受け取れるのは、原本を持っている人だけでした。もし誰でも同じ書類を何枚も作れたら、同じ貨物に何人もの持ち主が現れてしまいます。
原本が一つしかなく、手から手へ渡すことで持ち主が移る。紙は、この「二重に使えない」という性質を、物理的に実現していました。
次に、なぜ銀行だったのでしょうか?
それは、世界中の誰もが知る、信用の厚い約束の担い手が、銀行しかいなかったからです。
遠くの輸入会社のことは分からなくても、その国の銀行は知っている。銀行どうしなら、長年の取引関係がある。信用状は、この銀行どうしのつながりを使って、見知らぬ会社と会社をつなぎました。
国際商業会議所が信用状の統一ルールを初めて定めたのは、1933年のことです。現在のルールは2007年から使われており、世界中の銀行が同じ規則で信用状を扱っています。
つまり、今の貿易の支払いは、「紙で原本の一つしかなさを守り、銀行で約束を守る」という二つの柱で立っています。
ところが、この二つの柱には、時代が進むにつれて重さが出てきました。
紙は、運ばなければなりません。銀行の約束は、確認に人の手がかかります。通信が一瞬で地球を回る時代に、書類だけが船や飛行機で運ばれている。このずれが、第三章で見た「待ち」の正体です。
そこで世界は、紙の原本を電子の記録に置き換える準備を始めました。国連の国際商取引法委員会は、2017年に、電子の記録を紙の書類と同じように扱うためのモデル法を採択しています。日本でも、法制審議会が2024年9月に、船荷証券の電子化に向けた商法改正の要綱を答申しました。
ここで大きな壁になるのが、「電子の記録は、簡単に複製できる」という性質です。
写真も文書も、コピーすれば同じものが何個でもできます。これでは、原本が一つしかないという紙の強みを、電子の世界で再現できません。
この壁を越えるために生まれたのが、ブロックチェーンという記録の仕組みです。
2008年10月、サトシ・ナカモトと名乗る人物が、Bitcoinの論文を公開しました。この論文が正面から解こうとしたのが、まさに「電子のお金を、二重に使わせない」という問題でした。
Bitcoinは、中央の管理者を置かずに、この問題を解きました。取引の記録を全員で共有し、同じお金が二度使われていないかを、世界中の参加者が同じルールで確かめ合う仕組みです。
紙が物理的に守ってきた「一つしかなさ」を、記録を共有することで守る。貿易の電子化と、Bitcoinの設計は、同じ問いの上に立っているのです。
第五章:記録と支払いが一つになると、暮らしのどこに効くのか
ここまでの話は、大きな銀行と企業の話に聞こえたかもしれません。けれど、記録と支払いが一つになると、その変化は私たちの暮らしにも届きます。ここでは、四つの場面で考えます。
一つめの場面は、スーパーの棚です。
輸入のコーヒー豆やバナナの値段には、豆や果物そのものの代金だけでなく、届けるまでの費用が含まれています。その中には、書類を運ぶ費用、確認する人の手間、代金が届くまで資金を立て替えておく負担も入っています。
もちろん、支払いの仕組みが変わっただけで、値札がすぐに下がるわけではありません。値段は、天候や為替や物流など、多くのことで決まるからです。けれど、見えないところにあった「待ち」の費用が小さくなることは、長い目で見れば、棚に並ぶ品物の選択肢を広げる方向に働きます。
二つめの場面は、地方の小さな輸出企業です。
たとえば、日本酒の酒蔵が、海外のレストランに初めてお酒を売るとします。大きな商社のように、代金が入るまで何か月も待てる余裕はありません。
代金が届くまでの日数が短くなれば、その分だけ次の仕込みに回すお金が早く戻ります。これは、小さな会社ほど大きく効きます。何故なら、大きな会社は待つ体力を持っていますが、小さな会社にとっては、待つこと自体が重い負担だからです。
三つめの場面は、フリマアプリです。
フリマアプリでは、買った人が代金を払っても、そのお金はすぐに売った人には渡りません。買った人が商品を受け取って評価するまで、運営会社が代金を預かっています。
この「第三者がいったん預かり、条件がそろったら渡す」仕組みを、エスクローと呼びます。実は、信用状の考え方と同じです。見知らぬ相手とも安心して取引できるのは、あいだに約束を守る誰かがいるからです。
今回の実証で将来の検討課題に挙がっているのは、このエスクローを、スマートコントラクトで行う仕組みです。スマートコントラクトとは、「この条件がそろったら、自動でこう動く」という約束を、プログラムとして記録の上に置く仕組みです。
「船荷証券が相手に渡ったら、代金が動く」。この約束を、人の手ではなく、記録そのものに守らせるのです。
実は、2008年のBitcoinの論文にも、この発想が顔を出しています。論文の冒頭近くで、買い手を守るためのエスクローの仕組みは、この方式の上で簡単に組めると述べているのです。
四つめの場面は、海外で暮らす家族への仕送りです。
今回の実証は企業間の貿易を扱うものですが、「国境を越えるお金の待ち」は、個人の送金にもそのまま当てはまります。留学中の子どもに生活費を送るとき、受取額が手数料で目減りしたり、着金まで数日かかったりした経験のある方も多いはずです。
記録と支払いが一つになる流れは、企業の貿易から始まり、やがて個人の送金にも広がっていくと考えられます。
スーパーの棚、地方の酒蔵、フリマアプリ、家族への仕送り。遠く見えた貿易の話は、こうして暮らしのすぐそばにつながっています。
第六章:よくある三つの誤解と、その正体
新しい仕組みの話が出ると、期待と不安の両方から、誤解が生まれます。ここでは、特に多い三つを取り上げます。
一つめの誤解は、「ステーブルコインは、Bitcoinの仲間だから危ない」というものです。
第二章で見たとおり、日本の法令では、ステーブルコインは「電子決済手段」、Bitcoinは「暗号資産」と、別の区分に置かれています。ステーブルコインは、発行者が額面での払い戻しを約束し、その裏付けとなる資産を管理する仕組みです。
一方で、「発行者がいるから、絶対に安全だ」と考えるのも早計です。発行者がいるということは、その発行者が約束を守れるかどうかに、価値が支えられているということだからです。
だからこそ、制度が発行者を銀行や信託会社などに限り、裏付けの資産の管理にルールを設けているのです。危ないか安全かではなく、「誰が、何を約束しているのか」で見る。これが正しい見方です。
二つめの誤解は、「ブロックチェーンを使えば、書類も銀行もいらなくなる」というものです。
これも、実際とは違います。今回の実証でも、書類を確かめて買取を承認するのは銀行です。輸入した品物が契約どおりか、検査に通るか、という判断は、これからも人の目と責任で行われます。
ブロックチェーンが得意なのは、「誰が、いつ、何をしたか」を、改ざんしにくい形で共有することです。判断そのものを代わりに行うわけではありません。
銀行の役割は、消えるのではなく、紙を運び、目で突き合わせる仕事から、記録の上で判断し、約束を設計する仕事へと移っていきます。三つのメガバンクが自ら実証に加わっていることが、その何よりの表れです。
三つめの誤解は、「自分には関係のない、大企業の話だ」というものです。
第五章で見たように、貿易の支払いの待ちは、品物の値段や、中小企業の資金繰りや、家族への送金に、形を変えて届いています。
もう一つ、見落とされがちな点があります。ステーブルコインで支払いが行われるようになると、「お金を送る」と「記録を残す」が、同じ一つの操作になります。この変化は、貿易にとどまりません。会社の経費精算、自治体の給付金、寄付の使い道の公開など、「お金の流れを、あとから確かめたい」場面のすべてに関わります。
誤解の正体は、どれも同じところにあります。仕組みを知らないまま、言葉の印象で判断してしまうことです。
「ブロックチェーン」「ステーブルコイン」「暗号通貨」。どの言葉も、中身を一段だけほどけば、怖いものでも、夢の道具でもありません。記録と約束の、新しい置き方です。
第七章:仕組みが分かると、ニュースの読み方が変わる
ここまで読み進めていただいた方は、今回のニュースを、見出しとは違う角度から読めるようになっているはずです。
「メガバンクが暗号通貨を始める」ではなく、「貿易の支払いの待ちのうち、確認とお金の移動を、同じ記録の上で片づけようとしている」。
この読み方ができると、次のニュースが出たときの受け取り方が変わります。
たとえば、今後「〇〇銀行がステーブルコインを発行」という見出しを見たら、次の三つを確かめましょう。誰が発行し、何を約束しているのか。どんな支払いの、どの待ちを短くしようとしているのか。記録は、誰と誰のあいだで共有されるのか。
この三つを押さえるだけで、そのニュースが自分の暮らしや仕事にどう関わるのかが、見えてきます。
仕事で金融や保険、貿易に関わっている方にとっては、お客様からの質問に答える力にもなります。「ステーブルコインって、ビットコインと同じですか」と聞かれたとき、区分の違いと、発行者の有無を、落ち着いて説明できるようになります。
ここで、もう一つの大切な点に触れておきます。
今回の実証で使われるステーブルコインも、それを支える記録の仕組みも、突きつめるとBitcoinが2008年に示した設計の上に立っています。記録を共有し、二重に使わせず、条件がそろえば自動で動く。
だからこそ、当協会は、Bitcoinを「値動きする商品」としてではなく、「記録と信用の設計図」として学ぶことをおすすめしています。
設計図が分かれば、その上に建つ建物がどれだけ増えても、迷いません。ステーブルコインも、トークン化預金も、電子化された船荷証券も、同じ設計図の上に建つ別の建物だからです。
逆に、設計図を知らないまま建物の一つひとつを追いかけると、ニュースが出るたびに振り回されます。価格が上がった、下がった、という話ばかりが目に入り、本当に変わっていることが見えなくなります。
「仕組みを知っても、自分が貿易をするわけではない」と感じる方もいるでしょう。その感覚は、自然なものです。
けれど、仕組みを知る価値は、自分で使うかどうかだけでは決まりません。家族や同僚、お客様から聞かれたときに、言葉の印象ではなく中身で答えられること。詐欺まがいの勧誘に「それは、誰が何を約束しているのですか」と問い返せること。これが、仕組みを知ることのいちばん身近な効き目です。
学ぶ順番は、仕組みが先、個々の商品や銘柄は後です。家を建てるときに、間取りより先に土台を固めるのと同じです。
決断は、いつでもいい。けれど、決断できる状態は、今日からつくれます。その第一歩は、ニュースを見出しではなく、仕組みで読むことです。
まとめ:信用は、人から記録へと移り始めている
2026年9月29日、金融庁は、3つのメガバンクなど6社によるステーブルコインを使った貿易決済の実証を、支援すると決めました。
貿易の支払いは、長いあいだ、紙の書類と銀行の約束で組まれてきました。紙は原本の一つしかなさを守り、銀行は見知らぬ者どうしの約束を守ってきました。これは、通信も裁判も国ごとにばらばらだった時代に、人類が生み出した見事な発明です。
けれど、その仕組みは、書類の移動、書類の確認、お金の移動という三つの待ちを抱えていました。そして、その待ちの費用は、スーパーの棚の品物や、地方の小さな会社の資金繰りや、家族への仕送りに、形を変えて届いていました。
今回の実証が試しているのは、お金を速く送ることだけではありません。書類の確認とお金の移動を、同じ記録の上でつなぐことです。確認が済んだ瞬間に、支払いが動き出すことです。
そして、その土台にあるのは、2008年にBitcoinが示した設計でした。中央の管理者に頼らず、記録を共有することで、電子のお金を二重に使わせない。条件がそろえば、約束が自動で果たされる。
ここに、この記事でいちばんお伝えしたいことがあります。
私たちは長いあいだ、「誰を信じるか」で取引をしてきました。信頼できる銀行、信頼できる会社、信頼できる人。もちろん、人を信じることの価値は、これからも変わりません。
けれど、国境を越え、見知らぬ相手と取引するとき、信用の置き場所は少しずつ、人から記録へと移り始めています。誰がいつ何をしたかを、全員が同じ形で確かめられる記録へ。今回の実証は、その移動を、日本の大きな銀行が自ら試し始めたという意味で、一つの節目です。
それは、人を疑う社会になるという意味ではありません。約束が記録によって守られるからこそ、初めて会う相手とも、安心して手を結べる社会になるということです。
Bitcoinの仕組みを学ぶことは、値動きを追うことではありません。この「信用の置き場所」が、どこへ動いているのかを見きわめる力を身につけることです。
海を越えて届くバナナの一本にも、何百年分の信用の工夫が詰まっています。その工夫の続きが、いま、記録の上で書かれ始めています。
この記事について
- 執筆者:山下健一(一般社団法人日本クリプトコイン協会 代表理事)
- 公開日:2026年9月30日
- 最終更新日:2026年9月30日
- 参考資料:金融庁「FinTech実証実験ハブ・決済高度化プロジェクト(PIP)の支援決定について」(2026年9月29日公表)/資金決済に関する法律(電子決済手段。改正法は2023年6月1日施行)/法制審議会「商法(船荷証券等関係)等の改正に関する要綱」(2024年9月9日答申)/国際商業会議所「荷為替信用状に関する統一規則および慣例(UCP600)」(2007年7月1日適用)/Satoshi Nakamoto「Bitcoin: A Peer-to-Peer Electronic Cash System」(2008年10月31日公開)
- 位置づけ:本記事は当協会の公式見解です。
暗号通貨技能検定とは
こんな想いの方々が受講されています
- 暗号通貨やブロックチェーンについて、知識の有無にかかわらず興味関心がある。
- 同一労働・同一賃金が施行された中、資格を得て他者との収入に違いを出したい。
- 自社のビジネスにブロックチェーン技術がどの様に導入できるのかを知りたい。
- SDGsの目標達成に対し、ブロックチェーン技術がどの様に関係していくのかを知りたい。
- 暗号通貨に関する情報を、仕組みや構造から自分で読み解く力を身につけたい。
- 暗号通貨の始め方や取り扱いを覚えたいが、書店に並んでいる本やYoutubeを見ても理解が進まない。
- 講師としての資格を取得し、より多くの方々へ暗号通貨の思想やブロックチェーン技術の概念を伝えたい。

投稿者プロフィール

- 代表理事
-
暗号通貨の思想とブロックチェーンの概念は、金融システムをより安全に低コストで運用できるだけでなく、銀行口座を持たない20億人の生活環境を底上げします。また、寄附や募金へ広く活用されることは、SDGsの達成にも貢献する事でしょう。一人でも多くの方と共に、正しい暗号通貨システムの可能性を学び、実生活や仕事にも取り入れて頂けるよう、当協会はこれからも「暗号通貨技能検定講座」の開催を重ねて参ります。
【資格・受賞歴】
・日本メンタルヘルス協会公認カウンセラー
・東久邇宮記念賞受賞
・東久邇宮文化褒賞受賞
・特許:特開2016-081134号
・特願:2018-028585