国内の振込は、平日の昼間なら数秒で相手の口座に届きます。夜や週末でも、多くの銀行で即時に届くようになりました。私たちは、お金が「すぐに届くもの」だという感覚の中で暮らしています。
ところが、同じお金が国境を越えたとたん、話が変わります。届くまでに数日かかり、途中で手数料が引かれ、最後に相手が受け取る金額は、送った側にもはっきりとは分かりません。
2026年11月16日、金融安定理事会(FSB)は、クロスボーダー送金の改善に向けたG20ロードマップの、2026年の統合進捗報告書を公表しました。翌17日には、金融庁がその要旨の仮訳を掲載しています。世界の主要国が「海外への送金を、もっと速く、安く、分かりやすく、誰でも使えるものにする」と約束し、その期限が2027年末に迫っています。
このニュースを読むと、「海外送金が高いのは、遠くへ運ぶのだから当たり前」と受け止めたくなります。もちろん、そう受け止めることが悪いわけではありません。距離が遠いほど費用がかかるのは、宅配便でも電話でも、長く私たちの常識でした。
しかし、それだけでしょうか。
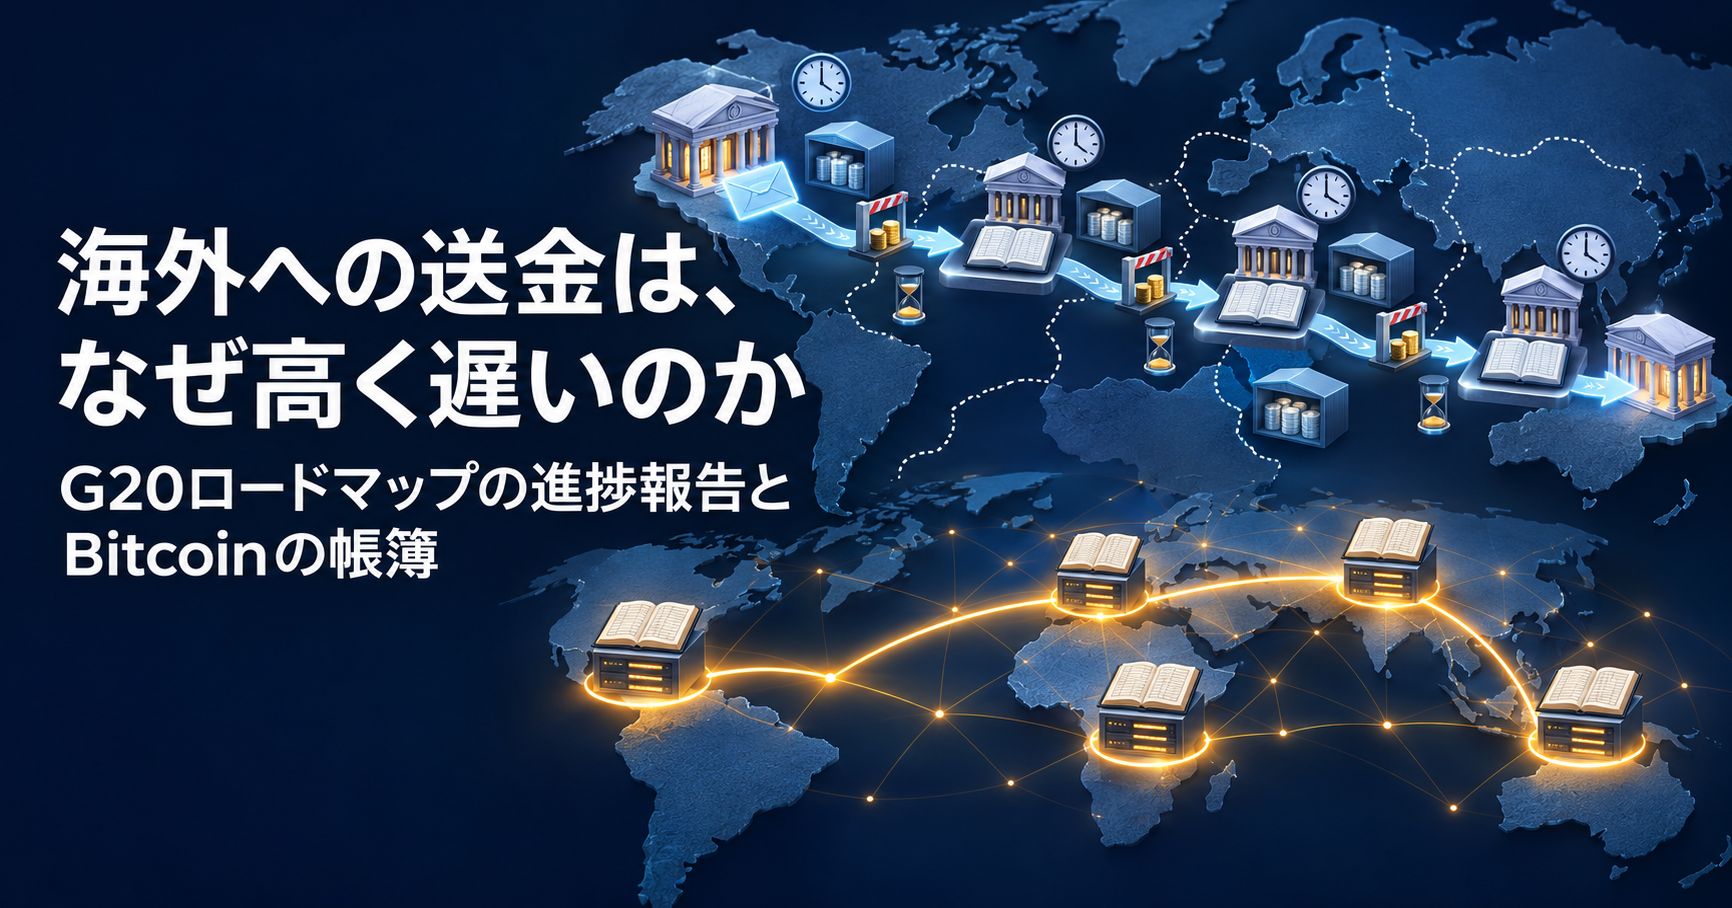
お金は、箱のように運ばれているわけではありません。国境を越える送金の正体は、いくつもの銀行の帳簿を順番に書き換えていく、リレーです。高さも遅さも、走者の数と、走者どうしの受け渡しから生まれています。そして、このリレーを一度も使わずに、世界中へ価値を届けてきた仕組みがあります。2009年1月に動き始めたBitcoinです。
私は技術系の職に16年就いたあと、外資系の生命保険会社で営業をしていました。海外に住むご家族への送金について、お客さまから相談を受けたこともあります。そのとき、なぜ高く、なぜ遅いのかを、仕組みから説明できませんでした。この記事は、その宿題への答えでもあります。
なお、この記事では価格の話を一切しません。扱うのは、海外送金が今どのように運ばれているのか、世界がそれをどう変えようとしているのか、そしてBitcoinの設計と何が違うのか、だけです。
この記事で扱う3点
- G20が2027年末を期限に掲げた、海外送金の四つの目標と、2026年時点の進み具合
- 海外送金が高く、遅く、見えにくい理由。銀行の帳簿をつなぐリレーの仕組み
- 一冊の帳簿を世界で共有するBitcoinの設計と、それでも持ち主が引き受けること
こんな方に向けた記事です
- 暗号通貨に関心はあるものの、まだ始めていない方
- 海外で暮らす家族や、留学中の子どもに、定期的にお金を送っている方
- 海外の取引先から報酬を受け取る、フリーランスや小さな会社の方
- 金融・保険・ITの実務で、お客さまに海外送金の仕組みを聞かれて答えに迷った方
- 価格の話ではなく、仕組みから理解したい方
それでは、本文へとお進みください。
目次
第一章:2026年11月16日、FSBが「進捗は緩やかで、ばらつきがある」と報告した
まず、何が公表されたのかを確認します。
金融安定理事会(FSB)は、24の国と地域の金融当局が集まる国際的な組織です。事務局はスイスのバーゼルに置かれています。2020年、当時のG20議長国サウジアラビアの依頼を受け、FSBは海外送金を改善するための工程表づくりを取りまとめました。これが「クロスボーダー送金の改善に向けたG20ロードマップ」です。
翌2021年、G20は具体的な数値目標を承認しました。送金を三つの種類に分け、それぞれに目標を置いています。銀行どうしの大口の送金、企業や個人の一般的な送金、そして出稼ぎの家族などが母国へ送る少額の送金です。
目標の柱は、コスト、スピード、アクセス、透明性の四つです。主なものを挙げます。
- コスト:一般的な送金は、2027年末までに世界平均を1%以下に。家族への少額送金は、2030年までに平均3%以下に
- スピード:2027年末までに、送金の75%を1時間以内に受け取れるように。残りも1営業日以内に
- アクセス:2027年末までに、銀行口座を持たない人を含む90%超の個人が、電子的な海外送金を使えるように
- 透明性:2027年末までに、手数料の内訳、為替レート、届くまでの時間の見通しなどを、送る前に示すように
そして2026年11月16日の報告書は、その進み具合をこう総括しました。コスト、スピード、アクセス、透明性のどれも、改善は「緩やかで、送金の種類や国によってばらつきがある」。
前進した点もあります。中央銀行の決済システムの稼働時間が延びました。銀行以外の送金業者が、決済システムに直接つながれる国も出てきました。国外の即時送金システムとの接続を検討する国は、前の年の倍に増えています。2025年11月には、銀行間でやり取りする送金の電文を、新しい国際規格(ISO 20022)へ移す期限も迎えました。
一方で、課題もはっきり書かれています。コストの高い送金経路の割合は減りましたが、世界平均のコストを引き下げるまでには至っていません。
世界銀行の調査では、2025年7月から9月に200ドルを送った場合の世界平均の費用は6.36%でした。銀行を通すと平均14.99%です。目標の3%まで、まだ倍以上の開きがあります。
期限まで、残りは約1年。世界が数字で約束したことが、まだ届いていない。私はここに、仕組みそのものに理由があると感じます。次の章で、よくある見方と実際とのずれを見ていきます。
第二章:「遠いから高い」という見方と、実際とのずれ
海外送金が高いと聞くと、多くの方はこう考えます。「遠くへ送るのだから、高くて当然」「銀行が手数料を取りすぎている」。
もちろん、そう感じることが悪いわけではありません。窓口で数千円の手数料を見れば、誰でもそう思います。私も、初めて海外送金の明細を見たときは同じことを考えました。
けれど、実際の姿は少し違います。ずれは三つあります。
一つめのずれは、「距離が値段を決めている」という思い込みです。
大阪から東京へ送るのと、大阪からマニラへ送るのとで、データが走る距離の差は、通信の世界ではほとんど意味を持ちません。メールは、隣の家にも地球の裏側にも、同じように数秒で届きます。値段を決めているのは距離ではなく、途中で何冊の帳簿を書き換えるかです。同じ国の中でも、帳簿が一冊なら費用はほぼかかりません。
二つめのずれは、「手数料表に書いてある金額がすべて」という思い込みです。
海外送金の費用は、送金手数料だけではありません。円を相手国の通貨に替えるとき、市場の為替レートに上乗せされた分も、実質的な費用です。
身近な例で見てみます。多くの銀行では、お客さまが米ドルを買うときのレートに、その日の仲値から1ドルあたり1円が上乗せされています。10万円分を米ドルに替えれば、それだけで数百円が、手数料表には載らない費用として差し引かれます。スーパーで卵を買うとき、値札とは別にレジで袋代を取られるようなものです。袋代なら目に入りますが、為替の上乗せは、明細を細かく読まないと見えません。
さらに、途中の銀行や受け取る側の銀行が、それぞれ手数料を差し引くことがあります。送る側の明細に載らない費用が、相手の受取額から静かに消えていきます。G20が「透明性」を独立した目標に掲げたのは、まさにこのためです。
三つめのずれは、「銀行が欲張っているから高い」という思い込みです。
日本銀行が2020年7月に公表した資料は、海外送金のコストを押し上げる要因として、次のようなものを挙げています。各国の決済システムの稼働時間が限られていること、そして時差。マネー・ローンダリング対策などの確認作業の複雑さ。古い仕組みの上に積み重なった接続。国ごとの仕組みのつながりにくさです。
どれも、一つの銀行が値下げを決めれば消える費用ではありません。
もちろん、だからといって今の料金がすべて妥当だという話でもありません。世界銀行の調査でも、同じ経路の中で、安い業者と高い業者の差は大きく開いています。選び方で、費用は確かに変わります。
三つのずれには、共通点があります。どれも、お金を「運ばれる荷物」として見ていることです。
では、お金が荷物でないなら、海外送金とは何をしているのでしょうか。次の章で、その中身を開けて見ていきます。
第三章:国境を越えるお金は、帳簿のリレーで運ばれている
国内の振込を、もう一度思い出してみます。
A銀行のお客さまが、B銀行のお客さまへ1万円を送る。このとき、紙幣はどこにも動いていません。A銀行が自分の帳簿で残高を1万円減らし、B銀行が自分の帳簿で残高を1万円増やします。そして銀行どうしの貸し借りは、両行が日本銀行に持つ口座の間で精算されます。日本の銀行は、全員が日本銀行という同じ一冊の帳簿につながっているのです。
ところが、国境を越えると、この共通の一冊がありません。
日本の銀行は、フィリピンの中央銀行に口座を持っていません。フィリピンの銀行も、日本銀行に口座を持っていません。それぞれの国の銀行は、それぞれの国の中央銀行の帳簿にしかつながっていないのです。
そこで使われてきたのが、「コルレス銀行」と呼ばれる仕組みです。
コルレスとは、銀行どうしが互いの帳簿に口座を持ち合う取り決めのことです。日本の銀行が、アメリカの銀行に米ドルの口座を持つ。フィリピンの銀行も、同じアメリカの銀行に口座を持つ。こうして、共通の知り合いの帳簿を介して、お金を受け渡します。
たとえば、東京の銀行からマニラの銀行へ送るとします。
まず、東京の銀行がお客さまの円の残高を減らします。次に、ニューヨークの中継銀行の帳簿で、東京の銀行の口座からマニラの銀行の口座へ、米ドルを書き換えます。最後に、マニラの銀行が受取人の口座にペソで入金します。直接のつながりがなければ、中継の銀行が二つ、三つと増えていきます。
ここで、送金の指図と、お金の受け渡しが、別々に動いていることにも注目してください。
「誰に、いくら払ってほしい」という指図は、SWIFTという銀行間の通信網で電文として送られます。けれど、電文が届いても、お金の受け渡しはそれぞれの帳簿で一つずつ行われます。郵便で「荷物を送りました」という手紙が先に届き、荷物は宿場ごとに積み替えられて、あとから着くようなものです。
このリレーの一つひとつの区間で、時間と費用が生まれます。
一つめは、営業時間です。中継銀行の帳簿は、その国の営業時間にしか書き換えられません。東京の夕方は、ニューヨークの早朝です。週末や祝日が重なれば、その区間で止まります。
二つめは、確認作業です。各区間の銀行は、送金がマネー・ローンダリングや制裁の対象に関わっていないかを確かめます。情報が足りなければ、問い合わせが往復します。
三つめは、資金の置き場所です。中継のために、銀行は相手国の帳簿に前もってお金を預けておく必要があります。使われないまま眠るこのお金にも、費用がかかります。
すると驚きの発見!
海外送金の高さと遅さは、銀行の怠慢ではなく、「共通の帳簿がない」という一点から、すべて生まれていたのです。
一方、Bitcoinには、このリレーがありません。世界中のフルノードと呼ばれるコンピュータが、同じ一冊の帳簿をそれぞれ持っているからです。東京から送っても、マニラから送っても、書き込む先は同じ一冊です。国境という区切りが、帳簿の上に存在しません。
第四章:なぜ、海外送金はリレーの形になったのか
では、なぜ世界は、共通の帳簿を作らずにリレーで送金してきたのでしょうか?
それは、お金の帳簿が、国ごとに持たれる仕組みとして育ってきたからです。
通貨は、国ごとに発行されます。円の最終的な帳簿は日本銀行が持ち、米ドルの帳簿はアメリカの中央銀行が持ちます。それぞれの国が、自国の法律と監督のもとで、自国の帳簿を守っています。これは、通貨の信用を守るための、筋の通った設計です。
国と国をつなぐ必要が出てきたとき、選ばれたのは、帳簿を一つにまとめることではなく、帳簿どうしを銀行がつなぐことでした。
1973年、世界の銀行が協力して、ベルギーにSWIFTを設立しました。それまで電信や紙で送っていた送金の指図を、共通の形式の電文でやり取りするための通信網です。指図が速く正確になったことで、国際的な取引は大きく広がりました。
翌1974年6月には、苦い教訓も生まれました。ドイツのヘルシュタット銀行が営業を停止した際、取引相手の銀行は、すでにドイツ・マルクを支払ったのに、引き換えの米ドルを受け取れなかったのです。時差のある二つの帳簿で、受け渡しの時刻がずれていたためでした。
この「時差のすき間」に名前が付き、世界の銀行はその穴を埋める工夫を重ねます。2002年には、通貨の受け渡しを同時に行うための専門の決済機関も動き始めました。リレーの形は、こうした失敗と改善を一つずつ積み重ねて、今の姿になったのです。
もちろん、この仕組みが劣っているという話ではありません。半世紀にわたって、世界の貿易と家族の仕送りを運び続けてきた、信頼の網です。走者の一人ひとりが、責任を持ってバトンを確かめてきました。
ただし、走者が増えるほど、時間と費用は積み上がります。2020年にG20が改善の工程表を作ったのは、この積み上がりを放っておけなくなったからです。
一方で、同じ問題に、まったく別の角度から答えた設計があります。
2008年10月31日、サトシ・ナカモトと名乗る人物が、Bitcoinの論文を公開しました。論文は冒頭で、インターネットの商取引が、信頼できる第三者としての金融機関にほぼ頼りきっていることを指摘しています。そして、当事者どうしが直接やり取りできる電子的な仕組みを提案しました。
帳簿をつなぐのではなく、帳簿を最初から一冊にして、世界中で同じものを持つ。誰か一つの国や銀行が帳簿を管理するのではなく、参加する誰もが同じ記録を確かめる。Bitcoinは、2009年1月の始動から、この形で動き続けています。
G20が四つの目標で取り戻そうとしているものと、Bitcoinが設計の出発点に置いたもの。私には、同じ問いへの二つの答えに見えます。
第五章:送金の仕組みは、暮らしのどこに効くのか
ここまでの話は、銀行の世界の話に聞こえたかもしれません。けれど、帳簿のリレーは、私たちの暮らしのいくつもの場面に顔を出します。四つの場面で考えます。
一つめの場面は、介護の現場で働く、フィリピン出身の女性です。
出入国在留管理庁によれば、2026年6月末の在留外国人は428万1,026人で、過去最高でした。その中には、日本の介護施設で働き、毎月の給与の一部を母国の家族へ送っている方が大勢います。
仮に毎月200ドル相当を送り、銀行の平均である14.99%がかかるとします。1回で約30ドル、1年で約360ドルです。家族にとっては、ひと月分の生活費に近い金額が、リレーの途中で消えていきます。私たちの親の介護を支えてくれている方の仕送りが、仕組みの都合で目減りしている。これは、遠い国の話ではありません。
二つめの場面は、海外の大学に通う子どもへ仕送りをする、50代の親です。
学期の始めに授業料と寮費をまとめて送ると、着金まで数日かかることがあります。締め切りの前日に送れば、間に合うかどうかを祈ることになります。さらに、100万円を超える海外送金は、金融機関が「国外送金等調書」として税務署に報告します。国税庁によれば、その提出枚数は1年間で約923万枚にのぼります。悪いことをしていなくても、送るたびに確認の手順が増えるのは、国境を越えるお金の宿命です。
三つめの場面は、海外の取引先からデザインの報酬を受け取る、フリーランスの方です。
請求書には3,000ドルと書いたのに、口座に入ったのは、それより少ない金額だった。調べると、途中の中継銀行と受取側の銀行が、それぞれ手数料を差し引いていました。送った側も、受け取った側も、誰がいくら引いたのかを、送金の前には知りませんでした。G20の透明性の目標が、まさにこの場面を想定しています。
四つめの場面は、ベトナムの工房から雑貨を仕入れる、小さな輸入雑貨店です。
金曜日の夕方に代金を送ると、着金は翌週の火曜日になる。その間、工房は出荷を待ち、店は商品の届く日を読めません。入金を待つ数日は、小さな会社にとって、そのまま資金繰りの重さになります。
仕送り、授業料、報酬、仕入れ。四つの場面に共通しているのは、お金そのものではなく、帳簿の受け渡しを待っているということです。
だからこそ、G20の目標が実現すれば、恩恵を受けるのは金融機関ではなく、こうした一人ひとりの暮らしです。そして、Bitcoinの設計が投げかけた問いも、同じ場所に届いています。
第六章:よくある四つの誤解と、その正体
新しい送金の仕組みが話題になると、期待と不安の両方から誤解が生まれます。ここでは、特に多い四つを取り上げます。
一つめの誤解は、「Bitcoinなら送金手数料はかからない」というものです。
Bitcoinの送金にも、手数料はかかります。ただし、決まり方が違います。Bitcoinの手数料は、送る金額や送る先の国ではなく、取引のデータの大きさと、そのときの混み具合で決まります。単位は、データ1バイトあたり何satoshiかで表されます。satoshiはBitcoinの最小単位で、1satoshiは1億分の1BTCです。送りたい人が増えて混み合えば、手数料の水準は上がります。「無料」ではなく、「国境で値段が変わらない」と理解するのが正確です。
二つめの誤解は、「Bitcoinで送れば、為替の手間はなくなる」というものです。
Bitcoinの帳簿には国境がありません。けれど、受け取った家族が地元の店で使うのは、多くの場合ペソやドンです。Bitcoinを自国の通貨に替える時点で、交換の手間と費用が生まれます。円やペソとの交換比率も、日々動きます。帳簿のリレーがなくなることと、通貨の交換がなくなることは、別の話です。
三つめの誤解は、「ステーブルコインを使えば、海外送金の問題はすべて解決する」というものです。
円や米ドルと価値が連動するように設計されたステーブルコインは、ブロックチェーンの上で国境を越えて動けます。けれど、その価値を支えているのは、発行者が裏付けの資産を持ち、いつでも払い戻すという約束です。日本の制度では、送金額の上限や、発行者と仲介業者の登録も定められています。帳簿は一冊に近づいても、「誰かを信じる」という部分は残ります。
四つめの誤解は、「これからは、銀行の海外送金はいらなくなる」というものです。
銀行の海外送金には、送り間違えたときに照会し、組み戻しを相談できる窓口があります。マネー・ローンダリングを防ぐ確認も、社会を守るための大切な役割です。大口の企業間の送金や、法令で記録が求められる送金では、今も銀行の網が主役です。G20のロードマップも、銀行の網を捨てるのではなく、稼働時間を延ばし、電文をそろえ、即時送金どうしをつなぐことで、網そのものを速くしようとしています。
一方、Bitcoinには、組み戻しの窓口も、照会に応じる担当者もいません。宛先を一文字でも間違えれば、取り消してくれる人はいないのです。
誤解の正体は、どれも同じところにあります。「帳簿の数が減ること」と「すべての手間が消えること」を、同じものとして見ていることです。次の章では、この二つを分けて、行動がどう変わるかを考えます。
第七章:帳簿の数で見ると、送金の選び方が変わる
ここまでの話を、一枚の地図にまとめます。
銀行の海外送金は、国ごとの帳簿を、コルレス銀行がリレーでつなぐ形です。走者が多いぶん、時間と費用がかかります。その代わり、確認の担当者がいて、困ったときに相談できる窓口があります。
送金業者やアプリの海外送金の多くは、業者が送る国と受け取る国の両方に口座を持ち、国内の振込を二つ組み合わせる形です。日本では2010年4月の資金決済法の施行で、銀行以外の事業者も送金を扱えるようになりました。リレーの区間が短いぶん、安く速くなることが多くなります。
ステーブルコインは、ブロックチェーンという一冊に近い帳簿の上で、発行者の約束を運ぶ形です。
Bitcoinは、世界で一冊の帳簿を、誰の約束にも頼らずに持つ形です。リレーはありませんが、鍵の管理と宛先の確認は、すべて持ち主が引き受けます。
この地図を持つと、ニュースや送金サービスの案内の読み方が変わります。確かめることは三つです。
一つめは、「このお金は、何冊の帳簿を通るのか」です。中継の銀行が入るのか、業者の中で完結するのか、一冊の帳簿に書き込むのか。
二つめは、「費用は、どこに乗っているのか」です。送金手数料だけでなく、為替レートの上乗せと、受け取り側で引かれる金額まで含めた総額で比べます。
三つめは、「届いたことを、誰が確かめるのか」です。銀行の照会か、業者の追跡画面か、誰でも見られる帳簿の記録か。
この三つが分かれば、新しい送金サービスの名前がいくつ増えても、慌てずに見分けられます。
ここで、学ぶ順番について触れておきます。
当協会は、お金の送り方を学ぶとき、帳簿の仕組みを先に、個々のサービスや通貨は後に、という順番をおすすめしています。家を探すときに、家具より先に間取りを見るのと同じです。どこに壁があり、どこに扉があるかが分かれば、家具の置き方は自然に決まります。
そして、帳簿の仕組みを、いちばん素朴な形で見せてくれるのがBitcoinです。国境のない一冊の帳簿を一度理解すると、国境のある帳簿で何が起きているのかが、逆側からはっきり見えてきます。
私自身、海外送金の明細の意味が分かったのは、Bitcoinの仕組みを先に学んでいたからでした。手数料の数字の裏に、何人の走者がいるのかが見えるようになったのです。詳しかったからではなく、順番を知っていたからでした。
怖いのではなく、順番を知らないだけ。決断はいつでもいい。けれど、決断できる状態は、今日からつくれます。
まとめ:海外送金の値段は、距離ではなく帳簿の数で決まる
2026年11月16日、FSBは、G20が掲げた海外送金の改善目標について、2026年の進捗報告書を公表しました。コスト、スピード、アクセス、透明性の四つの目標は、多くが2027年末を期限としています。報告書の総括は、改善は「緩やかで、ばらつきがある」というものでした。世界平均の送金コストは6.36%で、2030年の目標である3%には、まだ倍以上の開きがあります。
海外送金が高く遅いのは、距離が遠いからでも、銀行が怠けているからでもありません。国ごとに帳簿が分かれていて、国境を越えるたびに、銀行の帳簿をリレーでつなぐ必要があるからです。走者が増えるほど、営業時間と確認作業と資金の置き場所が、時間と費用として積み上がります。
このリレーは、半世紀かけて世界の貿易と家族の仕送りを運んできた、信頼の網です。G20は、その網を捨てるのではなく、稼働時間を延ばし、電文をそろえ、即時送金どうしをつなぐことで、網を速くしようとしています。
そしてBitcoinは、2008年の論文で、まったく別の答えを示しました。帳簿をつなぐのではなく、最初から一冊にして、世界中で同じものを持つ。その代わり、鍵を守る責任と、宛先を確かめる責任は、すべて持ち主に戻ります。
ここに、この記事でいちばんお伝えしたいことがあります。
海外送金の値段を決めているのは、地図の上の距離ではなく、途中で書き換える帳簿の数です。この一点が分かると、銀行の網の改善も、送金アプリも、ステーブルコインも、Bitcoinも、同じ物差しで見られるようになります。
だからこそ、Bitcoinを学ぶことは、投資の勉強ではありません。国境を越えて家族や取引先とつながる時代に、お金の通り道を自分で見分けるための、基礎の読み書きです。
ここまで読み進めてくださった方は、もう海外送金の仕組みを、ご自分の言葉で説明できるはずです。その説明は、仕送りをしている同僚や、海外と取引をするお客さまの助けにもなります。
当協会が12年続けてきた講座でも、受講を始める方のいちばん多い動機は、「人に伝えたい」というものです。仕組みを知った人が、身近な一人に伝える。通り道を見分ける力は、そうした小さなつながりの中で広がっていきます。
介護施設で働く彼女が、毎月の給与明細を受け取る日。その同じ日に、海の向こうでは、家族がスマートフォンの画面を見つめて待っています。
この記事について
- 執筆者:山下健一(一般社団法人日本クリプトコイン協会 代表理事)
- 公開日:2026年11月18日
- 最終更新日:2026年11月18日
- 参考資料:金融安定理事会(FSB)「G20 Roadmap for Enhancing Cross-border Payments: Consolidated progress report for 2026」(2026年11月16日公表)/金融庁「同報告書の要旨(仮訳)」(2026年11月17日掲載)/FSB「Targets for addressing the four challenges of cross-border payments: Final report」(2021年10月)/世界銀行「Remittance Prices Worldwide」Issue 54(2025年7〜9月期)/日本銀行 決済システムレポート別冊「クロスボーダー送金コストの決定要因」(2020年7月)/出入国在留管理庁「令和8年6月末現在における在留外国人数について」/国税庁「国税庁レポート2026」/Satoshi Nakamoto「Bitcoin: A Peer-to-Peer Electronic Cash System」(2008年10月31日)
- 位置づけ:本記事は当協会の公式見解です。
暗号通貨技能検定とは
こんな想いの方々が受講されています
- 暗号通貨やブロックチェーンについて、知識の有無にかかわらず興味関心がある。
- 同一労働・同一賃金が施行された中、資格を得て他者との収入に違いを出したい。
- 自社のビジネスにブロックチェーン技術がどの様に導入できるのかを知りたい。
- SDGsの目標達成に対し、ブロックチェーン技術がどの様に関係していくのかを知りたい。
- 暗号通貨に関する情報を、仕組みや構造から自分で読み解く力を身につけたい。
- 暗号通貨の始め方や取り扱いを覚えたいが、書店に並んでいる本やYoutubeを見ても理解が進まない。
- 講師としての資格を取得し、より多くの方々へ暗号通貨の思想やブロックチェーン技術の概念を伝えたい。

投稿者プロフィール

- 代表理事
-
暗号通貨の思想とブロックチェーンの概念は、金融システムをより安全に低コストで運用できるだけでなく、銀行口座を持たない20億人の生活環境を底上げします。また、寄附や募金へ広く活用されることは、SDGsの達成にも貢献する事でしょう。一人でも多くの方と共に、正しい暗号通貨システムの可能性を学び、実生活や仕事にも取り入れて頂けるよう、当協会はこれからも「暗号通貨技能検定講座」の開催を重ねて参ります。
【資格・受賞歴】
・日本メンタルヘルス協会公認カウンセラー
・東久邇宮記念賞受賞
・東久邇宮文化褒賞受賞
・特許:特開2016-081134号
・特願:2018-028585
最新の投稿
 ニュース2026年11月18日海外への送金は、なぜ高く遅いのか|G20ロードマップの進捗報告とBitcoinの帳簿
 ニュース2026年11月12日合言葉を見せずに、本人だと証明する|パスキーとBitcoinの電子署名
 キャッシュレス2026年11月6日100万円の線は、誰を守っているのか|ステーブルコインの上限議論とBitcoinの設計
 ニュース2026年10月31日取引所が破られても、Bitcoinは破られていない|バイナンス流出事件と「鍵を誰が持つか」