
スーパーのレジで、スマートフォンをかざして支払う。そんな光景は、もう珍しくありません。経済産業省によれば、2025年の日本のキャッシュレス決済比率は58.0%でした。この年から使われ始めた新しい国内指標による数字です。
その流れの先に、「デジタル円」という言葉を耳にする機会が増えました。日本銀行が発行するかもしれない、デジタルのお金です。「国が作る暗号通貨のようなもの」「いずれBitcoinの代わりになるもの」と受け止めている方も多いと思います。
もちろん、そう受け止めることが悪いわけではありません。どちらもデジタルで、どちらも「お金」と呼ばれています。ニュースで並べて紹介されることも多いので、似たものだと感じるのは自然なことです。
しかし、それだけでしょうか。
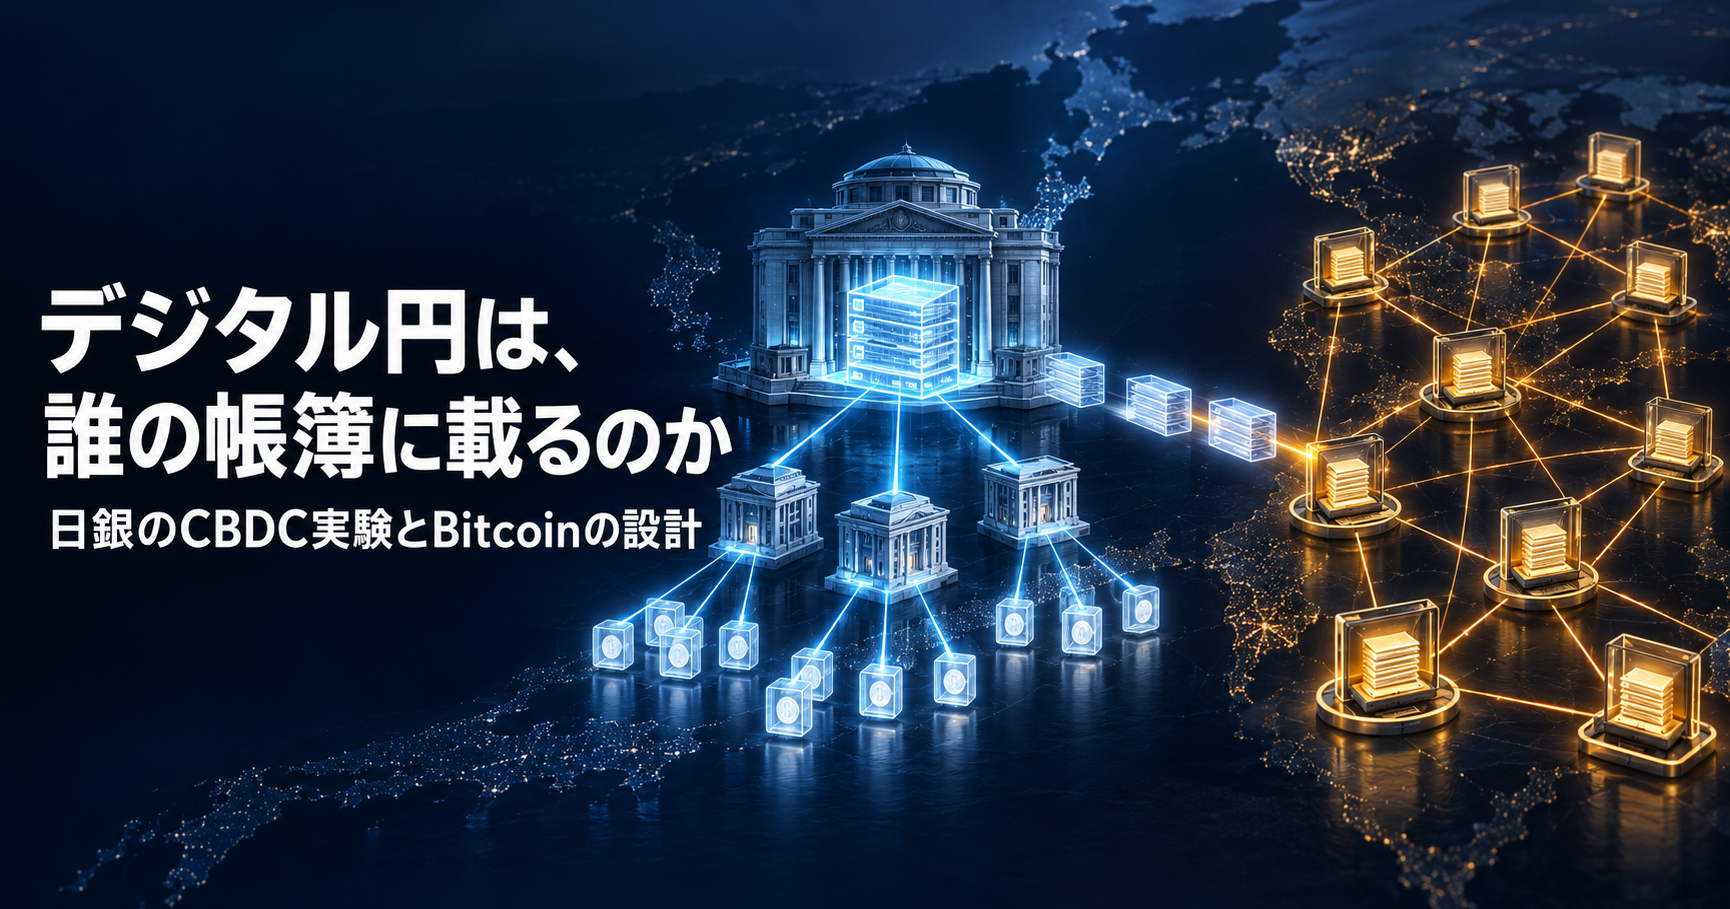
お金というものは、どこかの帳簿に書かれて、はじめてお金として働きます。銀行の預金は、銀行の帳簿に書かれています。Bitcoinは、世界中の参加者が持つ、同じ一冊の帳簿に書かれています。では、デジタル円は、誰の帳簿に書かれるのでしょうか。
2026年6月、日本銀行はCBDC(中央銀行デジタル通貨)のパイロット実験の進捗報告書を公表しました。同じ月、関係府省庁と日本銀行の連絡会議も、制度面の進捗報告をまとめています。そこには、デジタル円の帳簿を誰が持ち、誰が窓口になるのかという設計の考え方が、かなり具体的に書かれています。
私は技術系の職に16年就いたあと、外資系の生命保険会社で営業をしていました。保険証券には、必ず約束をした保険会社の名前が書かれています。お金も同じで、「誰が発行し、誰が記録しているのか」で性格が決まります。
この記事では、価格の話を一切しません。扱うのは、デジタル円の帳簿の仕組みと、Bitcoinの帳簿との違い、だけです。専門用語は、出てきた場所でその都度ほどいていきます。
この記事で扱う3点
- 日本銀行のCBDC(デジタル円)の検討は、2026年の時点でどこまで進んでいるのか
- デジタル円の帳簿は誰が持ち、誰が利用者の窓口になる設計なのか
- デジタル円とBitcoinは、どこが同じで、どこが違うのか
こんな方に向けた記事です
- 暗号通貨に関心はあるものの、まだ始めていない方
- 「デジタル円が出たら、Bitcoinは要らなくなるのでは」と感じている方
- 「デジタル円になると、買い物がすべて国に見られるのでは」と不安な方
- 金融・保険・ITの実務で、CBDCについて聞かれて答えに迷った方
- 価格の話ではなく、仕組みから理解したい方
それでは、本文へとお進みください。
目次
第一章:デジタル円は、まだ発行されていない
まず、いちばん大切な事実を確認します。2026年10月の時点で、デジタル円は発行されていません。発行することも、まだ決まっていません。
日本銀行がCBDCの取り組み方針を公表したのは、2020年10月9日のことです。そこには、はっきりとこう書かれていました。「現時点でCBDCを発行する計画はない」。
それでも日本銀行は、準備を進めると決めました。社会の求めが急に高まったときに、慌てずに応えられるようにするためです。方針は、研究の段階から、実際に動かしてみる実験の段階へ進むことを示しました。
そこから、検討は三つの段階を踏んできました。
一つめは、2021年4月に始まった概念実証のフェーズ1です。お金を発行し、送り、回収するという基本の機能が、技術的に成り立つかを確かめました。二つめは、2022年4月に始まったフェーズ2です。基本の機能に、周辺の機能を加えて試しました。結果の報告書は、2022年4月と2023年4月に公表されています。
三つめが、2023年4月に始まったパイロット実験です。概念実証では確かめなかった技術の検証と、民間の事業者の知恵を取り入れることが目的です。実験は二本の柱で進められてきました。実験用のシステムを作って試すこと。そして「CBDCフォーラム」で、民間の事業者と議論することです。
CBDCフォーラムには、2024年3月時点で64社が参加していました。七つの作業部会に分かれ、外部との接続、本人確認、新しい技術、端末と画面の使いやすさなどを話し合っています。
そして2026年6月10日、日本銀行はパイロット実験の進捗報告書を公表しました。正式な名前は「中央銀行デジタル通貨に関する実証実験『パイロット実験』の進捗報告書(2026年6月)」です。
報告書の結論は、慎重な言い方で書かれています。オンラインでの決済を前提とすれば、技術の面で致命的で解決できない要因は、今のところ見つかっていない。報告書はこれを「ノックアウトファクター」と呼んでいます。
同じ月の6月19日には、関係府省庁と日本銀行の連絡会議が、制度面の進捗報告を公表しました。こちらにも、念を押すような一文があります。この報告は「CBDCの導入を予断するものではない」。
つまり、日本のデジタル円は、作ると決めたものではなく、いつでも作れるように準備を整えているものです。技術の確認はかなり進み、制度の設計図も描かれ始めた。けれど、最後の判断はまだ下されていない。これが2026年10月の現在地です。
では、私たちはデジタル円を、どのようなものだと思い込んでいるのでしょうか。次の章では、世間の受け止め方と、実際の設計とのずれを見ていきます。
第二章:「国が作る暗号通貨」という見方と、実際とのずれ
デジタル円という言葉には、いくつかのイメージがつきまといます。
一つは、「国が作る暗号通貨」というイメージです。もう一つは、「PayPayのようなスマホ決済の、国営版」というイメージです。けれど、どちらも実際の姿からは少しずれています。
まず、言葉の意味を確かめます。
CBDCとは、中央銀行が発行するデジタルのお金のことです。日本でいえば、日本銀行が発行するデジタルの円です。連絡会議の報告は、日本銀行が紙幣と同じように発行するものだと整理しています。
ここで大切なのは、「誰の負債か」という点です。
私たちが財布に入れている1万円札は、日本銀行の負債として発行されています。銀行の預金は、それぞれの銀行の負債です。スマホ決済の残高は、その決済事業者が利用者に負っている債務です。同じ「1万円」でも、それを約束しているのは誰か、が違います。
デジタル円は、1万円札と同じく、日本銀行が直接約束するお金になります。ここが、スマホ決済の残高とのいちばん大きな違いです。事業者が倒れても残高が守られるかどうか、という心配の種類が変わるのです。
次に、暗号通貨とのずれです。
Bitcoinには、発行者がいません。決まったルールに従って新しい単位が生まれ、その総量の上限も、ルールで決められています。値段は、使いたい人と手放したい人の釣り合いで動きます。
デジタル円には、日本銀行という発行者がいます。1デジタル円は、いつでも1円です。値上がりも値下がりもしません。円そのものを、デジタルの形にしたものだからです。
つまり、デジタル円は「新しい通貨」ではなく、「円の新しい形」です。紙の円、預金の円、そしてデジタルの円。同じ円が、違う器に入るのです。
もう一つ、技術についてのずれもあります。
「デジタル円はブロックチェーンで作られる」と思っている方もいると思います。けれど、日本銀行の実験は、特定の技術に決め打ちをしていません。進捗報告書も、ここで示した設計は、実際に発行するときの設計を確定するものではないと明記しています。
この三つのずれを正すと、問いの形が変わります。「デジタル円とBitcoin、どちらが勝つのか」ではありません。「同じデジタルのお金でも、帳簿を誰が持つかで、何が変わるのか」という問いです。
その答えを探すには、デジタル円の帳簿が、どのような仕組みで動く予定なのかを知る必要があります。次の章で、その中身をほどいていきます。この記事で、いちばん長い章になります。
第三章:デジタル円の帳簿は、二つの層でできている
ここでは、身近なスーパーのたとえを使いながら、デジタル円の仕組みを見ていきます。
日本銀行は、2020年の取り組み方針で、一つの原則を示しました。「中央銀行と民間部門の二層構造を維持することが適当」というものです。そして、民間の事業者を通して利用者に届ける「間接型」を基本としました。
二層構造とは、役割を二つの層に分ける考え方です。
一つめの層は、日本銀行です。連絡会議の報告によれば、日本銀行は帳簿の管理と、決済の機能を担います。デジタル円がいくら発行され、どの口座からどの口座へ動いたのか。その記録の土台を持つのが、日本銀行です。スーパーでいえば、商品を管理する本部の倉庫にあたります。
二つめの層は、仲介機関です。銀行などの民間の事業者が、この役割を担うことが想定されています。仲介機関は、利用者の本人確認や口座の管理を中心に受け持ちます。預金をデジタル円に替える「払出」と、デジタル円を預金に戻す「受入」も、仲介機関の仕事です。スーパーでいえば、お客さんと向き合う店頭とレジにあたります。
連絡会議の報告には、大事な一文もあります。仲介機関になるかどうかは任意であり、民間事業者が経営判断として決めるもの。本部が倉庫を用意しても、店を出すかどうかは、それぞれの事業者が決めるのです。
2026年6月の進捗報告書によれば、帳簿を書き換える処理は1秒に1万件、残高の照会は1秒に4万件。あわせて1秒に5万件を処理できることを確かめました。実際に発行するときの想定としては、あわせて1秒に50万件という数字を、いったん置いています。
さらに、報告書は帳簿の置き方そのものも検討しています。帳簿を管理するシステムを、日本銀行の一か所だけに置くのではなく、仲介機関の側に分けて置く構成です。報告書はこれを、実際に発行するときの選択肢の一つとして扱っています。
2026年2月に日本銀行が示した資料では、新しい技術を扱う部会で、「UTXO型などのデータモデル」が論点に挙がっていました。
すると驚きの発見!
UTXOとは、Bitcoinが使っている帳簿の書き方です。日本語にすると「まだ使われていない出力」という意味です。
ふつうの銀行の帳簿には、口座ごとに「残高」の欄があります。1万円を受け取れば残高が増え、5千円を払えば残高が減る。いわば家計簿の「残り」の欄を、毎回書き換えるやり方です。
Bitcoinの帳簿には、この残高の欄がありません。あるのは、「誰から誰へ、いくらが渡ったか」という受け渡しの記録だけです。まだ使われていない受け取りの記録を集めると、それが自分の持ち分になります。卵のパックでたとえるなら、「残り何個」とメモするのではなく、まだ割っていない卵を一つずつ数えるやり方です。
日本銀行の実験は、Bitcoinと同じ帳簿の書き方も検討に含めていた。技術の土台では、二つは思った以上に近いところにいます。
けれど、帳簿の書き方が似ていても、帳簿を持つ人は違います。デジタル円の帳簿の土台は、日本銀行が持ちます。利用者は、仲介機関という窓口を通して、その帳簿に触れます。Bitcoinの帳簿は、世界中のフルノードと呼ばれる参加者が、同じものを一冊ずつ持っています。
書き方は近くても、置き場所が違う。これが、この章のいちばん大切なところです。
第四章:なぜ、日本銀行は直接の窓口にならないのか
では、なぜ日本銀行は、利用者の窓口を自分で持たないのでしょうか?
それは、日本銀行がすべての人の窓口になると、銀行の預金からお金が一気に移ってしまうおそれがあるからです。
銀行は、私たちから預かったお金を、企業や家庭への貸し出しに回しています。住宅ローンも、町工場の運転資金も、その預金が元手です。もし、多くの人が預金を引き出して、日本銀行のデジタル円に移したらどうなるでしょうか。銀行は貸し出しの元手を失い、お金の流れ全体が細くなってしまいます。
だからこそ、日本銀行は民間の銀行を窓口に立て、役割を分けることにしました。二層構造は、技術の都合ではなく、お金の流れを守るための設計なのです。
同じ理由から、連絡会議の報告は、二つの歯止めを示しています。
一つめは、保有額の上限です。報告は、個人や企業がデジタル円を持てる額に上限を設けることを、検討の主軸にすべきだとしています。上限を超えた分は、自動で預金口座へ移す仕組みが想定されています。個人の口座を「一人一口座」に限ることも、選択肢の一つに挙がっています。
二つめは、利息を付けないことです。報告は、デジタル円には銀行預金と違って利息を付けることを想定しにくいとしています。決済事業者のようなポイントの付与も、想定されにくいとしています。デジタル円が預金より有利になれば、預金から移る流れが止まらなくなるからです。
もちろん、上限や利息の扱いがすでに決まったわけではありません。上限の水準や、それを誰が決めるのかは、これからの論点として残されています。
ここで、日本銀行がもう一つ、繰り返し示してきた約束にも触れておきます。2020年の取り組み方針は、次のように述べていました。「今後も現金に対する需要がある限り、日本銀行は、現金の供給についても責任をもって続けていく」。2026年の連絡会議の報告も、同じ立場を確認しています。
デジタル円は、現金をなくすためのものではありません。将来、現金が使われにくくなり、民間のお金だけでは補いきれなくなったときの、もう一つの選択肢です。報告は、ステーブルコインなどの民間のお金とは性質や役割が違い、それを補うものだと位置づけています。
世界に目を向けると、各国の答えは分かれています。
中国のデジタル人民元は、2025年11月末までの累計の取引額が16.7兆元に達しました。2026年1月からは、中央銀行の負債から、商業銀行の負債へと性格を移しています。ユーロ圏では、2025年10月に準備の段階を終え、2027年半ばの試験運用と、2029年中の発行をめざしています。一方、米国では2025年1月の大統領令で、CBDCの推進が禁じられました。
同じ「中央銀行のデジタルのお金」でも、帳簿の持ち方と窓口の置き方には、国ごとの事情が映ります。日本が選ぼうとしているのは、日本銀行が土台を持ち、民間が窓口に立つ形です。
第五章:デジタル円は、暮らしのどこに効くのか
ここまでの話は、遠い制度の話に聞こえたかもしれません。けれど、帳簿の持ち方と窓口の置き方は、私たちの暮らしにも直接届きます。ここでは、四つの場面で考えます。
一つめの場面は、大きな地震で停電した町です。
2020年の取り組み方針は、デジタル円に求める特性の一つに「強靭性」を挙げました。いつでも、どこでも使えること。そして、通信や電気が止まったときにも使えることです。現金は、停電の夜でも手渡しできます。デジタル円が現金と並ぶ選択肢になるには、この点が欠かせません。
ただし、2026年6月の報告書が技術の見通しを示したのは、オンラインでの決済を前提とした場合です。端末どうしで直接やり取りする方式や、あとで中央とつないで精算する方式は、作業部会で議論されています。けれど、どの方式にするかは、まだ決まっていません。停電の夜に使えるかどうかは、これからの宿題です。
二つめの場面は、遠くに住む母親の介護費を立て替えている、50代の会社員です。
週末に実家へ通い、薬代や食材を自分の財布から払い、あとで母親の口座から精算する。そうした家族の間のやり取りは、少額でも回数が多くなります。連絡会議の報告は、発行を始める時点では、個人の間の送金と店舗での支払いを中心に提供するとしています。家族の間の送金は、最初から想定されている使い道なのです。
ただし、手数料をいくらにするのかは、まだ決まっていません。仲介機関が参加しやすいよう、費用の負担をどう分けるのかも、検討の途中です。
三つめの場面は、商店街で八百屋を営む70代の店主です。
現金の売上は、毎晩数えて、翌日に銀行へ預けに行きます。釣り銭を用意する手間もあります。連絡会議の報告は、現金からデジタル円への移行が進めば、現金を扱う費用やATMを保つ費用を下げられる可能性にも触れています。お店にとっての手間がどう変わるかは、仲介機関がどのような支払いの仕組みを用意するかにかかっています。
四つめの場面は、スマートフォンを持っていない、80代の女性です。
2020年の方針は、もう一つの特性として「ユニバーサルアクセス」を挙げました。誰でも使えるように、端末やカードの形を工夫することです。スマートフォンがなければ使えないお金は、現金と並ぶ選択肢にはなれません。この点も、方針の中で段階的に進める可能性が示されています。
停電の町、介護の立て替え、商店街の八百屋、スマートフォンを持たない女性。どの場面でも、問われているのは「便利かどうか」より先に、「誰が窓口に立ち、誰が帳簿を守るのか」です。
第六章:よくある四つの誤解と、その正体
デジタル円の話が出ると、期待と不安の両方から、誤解が生まれます。ここでは、特に多い四つを取り上げます。
一つめの誤解は、「デジタル円は、国が作る暗号通貨だ」というものです。
第二章で見たとおり、デジタル円は円そのものをデジタルの形にしたもので、発行者は日本銀行です。1デジタル円は、いつでも1円です。発行者がおらず、値段が釣り合いで動くBitcoinとは、性格がまるで違います。
二つめの誤解は、「デジタル円になると、買い物がすべて国に見られる」というものです。
連絡会議は、これまでの整理の中で、プライバシーへの国民の懸念に応えることを、主要な論点の一つに置いてきました。2026年6月の報告書も、技術の面からの工夫を検討しています。送金の相手に自分の口座番号を見せない仕組みや、口座番号の代わりに別名を使う仕組みです。報告書は、こうした工夫を「プライバシー・バイ・デザイン」の重要な要素になりうるとしています。
ただし、プライバシーを守る制度の具体案は、まだ示されていません。「すべて見られる」とも「まったく見られない」とも、今の段階では言えないのです。大切なのは、どちらかに決めつけず、制度の設計が示されたときに中身を確かめることです。
三つめの誤解は、「デジタル円が始まると、現金がなくなる」というものです。
日本銀行は、現金への需要がある限り、供給を続けると明言してきました。デジタル円は、現金に取って代わるものではなく、現金と並ぶもう一つの器です。財布に1万円札を入れたまま、スマートフォンにデジタル円を入れておく。そうした使い分けが前提になっています。
四つめの誤解は、「デジタル円に預けておけば、利息が付いて増える」というものです。
第四章で見たとおり、連絡会議の報告は、利息を付けることを想定しにくいとしています。持てる額にも、上限が設けられる見込みです。デジタル円は、ためておくための器ではなく、支払うための器として設計されようとしています。
もう一つ、付け加えておきます。
「デジタル円ができれば、Bitcoinは要らなくなる」という声もあります。けれど、二つは同じ問いに答えるものではありません。デジタル円は、「円を、どうやってデジタルの時代に届けるか」という問いへの答えです。Bitcoinは、「発行者や仲介者に頼らずに、価値の記録を守れるか」という問いへの答えです。
誤解の正体は、どれも同じところにあります。「デジタル」という言葉だけで判断し、誰が発行し、誰が帳簿を持ち、誰が窓口に立つのかを、確かめないままにしていることです。
第七章:帳簿の置き場所を知る人は、ニュースの読み方が変わる
ここまで読み進めていただいた方は、デジタル円とBitcoinの違いを、自分の言葉で説明できるようになっているはずです。
二つのお金は、実は同じ問題に向き合っています。同じお金を、二度使わせないことです。
紙のお札なら、手渡した瞬間に手元から消えるので、二度は使えません。けれど、デジタルの記録は、いくらでも写しを作れます。だからこそ、デジタルのお金には、「このお金は、もう使われたか」を確かめる帳簿が欠かせません。日本銀行の作業部会が、障害時の二重支払いの防止を議論しているのも、この問題があるからです。
デジタル円は、この問題に「信頼できる発行者が、帳簿の土台を持つ」という形で答えようとしています。日本銀行が帳簿を守り、民間の仲介機関が窓口に立つ。困ったときには、窓口に相談できます。その代わり、持てる額や使い方には、制度としての決まりが置かれます。
Bitcoinは、同じ問題に「全員が同じ帳簿を持ち、全員で確かめる」という形で答えました。2008年10月31日、サトシ・ナカモトと名乗る人物が公開した論文は、信頼できる第三者に頼らない支払いの仕組みを示しました。2026年10月31日で、ちょうど18年になります。
Bitcoinには、窓口がありません。その代わり、帳簿を持つことに誰の許可も要らず、すべてのフルノードが同じ情報を持っています。一時的にネットワークから離れた参加者も、つなぎ直せば、離れていた間の記録をすべて受け取れます。帳簿の前では、誰もが同じ立場にいるのです。
もちろん、どちらが正しいという話ではありません。窓口がある安心と、誰の許可も要らない自由は、それぞれに価値があります。
この地図を持つと、ニュースの読み方が変わります。
「デジタル円の発行が近づいた」というニュースを見たら、まず「帳簿は誰が持つのか」「窓口は誰か」「上限はいくらか」を確かめる。「ステーブルコインが広がった」というニュースを見たら、「その1円を約束しているのは誰か」を確かめる。そして、Bitcoinのニュースを見たら、「この帳簿には、発行者も窓口もない」という前提を思い出す。
確かめる項目は、三つだけです。この三つが分かれば、新しいお金の名前がいくつ増えても、慌てずに見分けられます。
ここで、学ぶ順番について触れておきます。
当協会は、お金のことを学ぶとき、帳簿の仕組みを先に、個々のサービスや銘柄は後に、という順番をおすすめしています。家を建てるときに、間取りより先に土台を固めるのと同じです。
その土台を、もっとも素朴な形で見せてくれるのがBitcoinです。発行者も窓口もない帳簿が、なぜ十数年にわたって動き続けてきたのか。それを理解すると、デジタル円がなぜ発行者と窓口を置く設計なのかも、逆側から見えてきます。
決断は、いつでもいい。けれど、決断できる状態は、今日からつくれます。
まとめ:デジタル円とBitcoinは、帳簿の置き場所が違う二つの答え
日本銀行は、2020年10月9日の取り組み方針で、「現時点でCBDCを発行する計画はない」としながら、準備を進めると決めました。2021年4月からの概念実証、2023年4月からのパイロット実験を経て、2026年6月に進捗報告書を公表しています。
報告書は、オンラインでの決済を前提とすれば、技術の面で致命的な要因は見つかっていないと整理しました。同じ月、関係府省庁と日本銀行の連絡会議も、制度の大枠に向けた考え方をまとめています。ただし、その報告は、導入を予断するものではないと明記しています。
デジタル円の設計の中心には、二層構造があります。日本銀行が帳簿の管理と決済を担い、銀行などの仲介機関が本人確認と窓口を担う。預金から急にお金が移らないよう、保有額の上限を主軸に検討し、利息を付けることは想定しにくいとしています。現金も、需要がある限り供給が続きます。
一方で、Bitcoinには発行者も窓口もありません。世界中のフルノードが同じ帳簿を一冊ずつ持ち、全員で記録を確かめ合います。日本銀行の実験は、Bitcoinと同じUTXO型の帳簿の書き方も論点に含めていました。二つのお金は、技術の土台では近いところにいます。
ここに、この記事でいちばんお伝えしたいことがあります。
デジタル円とBitcoinは、勝ち負けを争う関係ではありません。同じお金を二度使わせないという同じ問題に、帳簿の置き場所を変えて答えた、二つの設計です。一方は、信頼できる発行者に帳簿を預ける。もう一方は、全員で帳簿を持つ。どちらの答えにも、守られるものと、引き受けるものがあります。
だからこそ、新しいお金の話を聞いたときに確かめるべきなのは、名前や流行ではありません。誰が発行し、誰が帳簿を持ち、誰が窓口に立つのか。この三つの問いを持つ人は、デジタル円が発行される日が来ても、来なくても、自分のお金の置き場所を自分で選べます。
当協会は、その問いを身につける最初の一歩として、Bitcoinの設計を学ぶことをおすすめしています。発行者のいない帳簿を一度理解すると、発行者のいる帳簿の意味も、はっきり見えるようになるからです。
江戸の商家は、火事になると大福帳を井戸に投げ込んだと伝えられています。帳簿を守ることは、昔から、お金を守ることそのものでした。
この記事について
- 執筆者:山下健一(一般社団法人日本クリプトコイン協会 代表理事)
- 公開日:2026年10月28日
- 最終更新日:2026年10月28日
- 参考資料:日本銀行「中央銀行デジタル通貨に関する日本銀行の取り組み方針」(2020年10月9日)/日本銀行「中央銀行デジタル通貨に関する実証実験『パイロット実験』の進捗報告書(2026年6月)」(2026年6月10日)/CBDC(中央銀行デジタル通貨)に関する関係府省庁・日本銀行連絡会議「進捗報告」(2026年6月19日)/日本銀行「中央銀行デジタル通貨に関する日本銀行の取り組み」(2026年2月2日)/経済産業省「2025年のキャッシュレス決済比率」(2026年3月31日)/Satoshi Nakamoto「Bitcoin: A Peer-to-Peer Electronic Cash System」(2008年10月31日)
- 位置づけ:本記事は当協会の公式見解です。

暗号通貨技能検定とは
こんな想いの方々が受講されています
- 暗号通貨やブロックチェーンについて、知識の有無にかかわらず興味関心がある。
- 同一労働・同一賃金が施行された中、資格を得て他者との収入に違いを出したい。
- 自社のビジネスにブロックチェーン技術がどの様に導入できるのかを知りたい。
- SDGsの目標達成に対し、ブロックチェーン技術がどの様に関係していくのかを知りたい。
- 暗号通貨に関する情報を、仕組みや構造から自分で読み解く力を身につけたい。
- 暗号通貨の始め方や取り扱いを覚えたいが、書店に並んでいる本やYoutubeを見ても理解が進まない。
- 講師としての資格を取得し、より多くの方々へ暗号通貨の思想やブロックチェーン技術の概念を伝えたい。


投稿者プロフィール


- 代表理事
-
暗号通貨の思想とブロックチェーンの概念は、金融システムをより安全に低コストで運用できるだけでなく、銀行口座を持たない20億人の生活環境を底上げします。また、寄附や募金へ広く活用されることは、SDGsの達成にも貢献する事でしょう。一人でも多くの方と共に、正しい暗号通貨システムの可能性を学び、実生活や仕事にも取り入れて頂けるよう、当協会はこれからも「暗号通貨技能検定講座」の開催を重ねて参ります。
【資格・受賞歴】
・日本メンタルヘルス協会公認カウンセラー
・東久邇宮記念賞受賞
・東久邇宮文化褒賞受賞
・特許:特開2016-081134号
・特願:2018-028585
最新の投稿