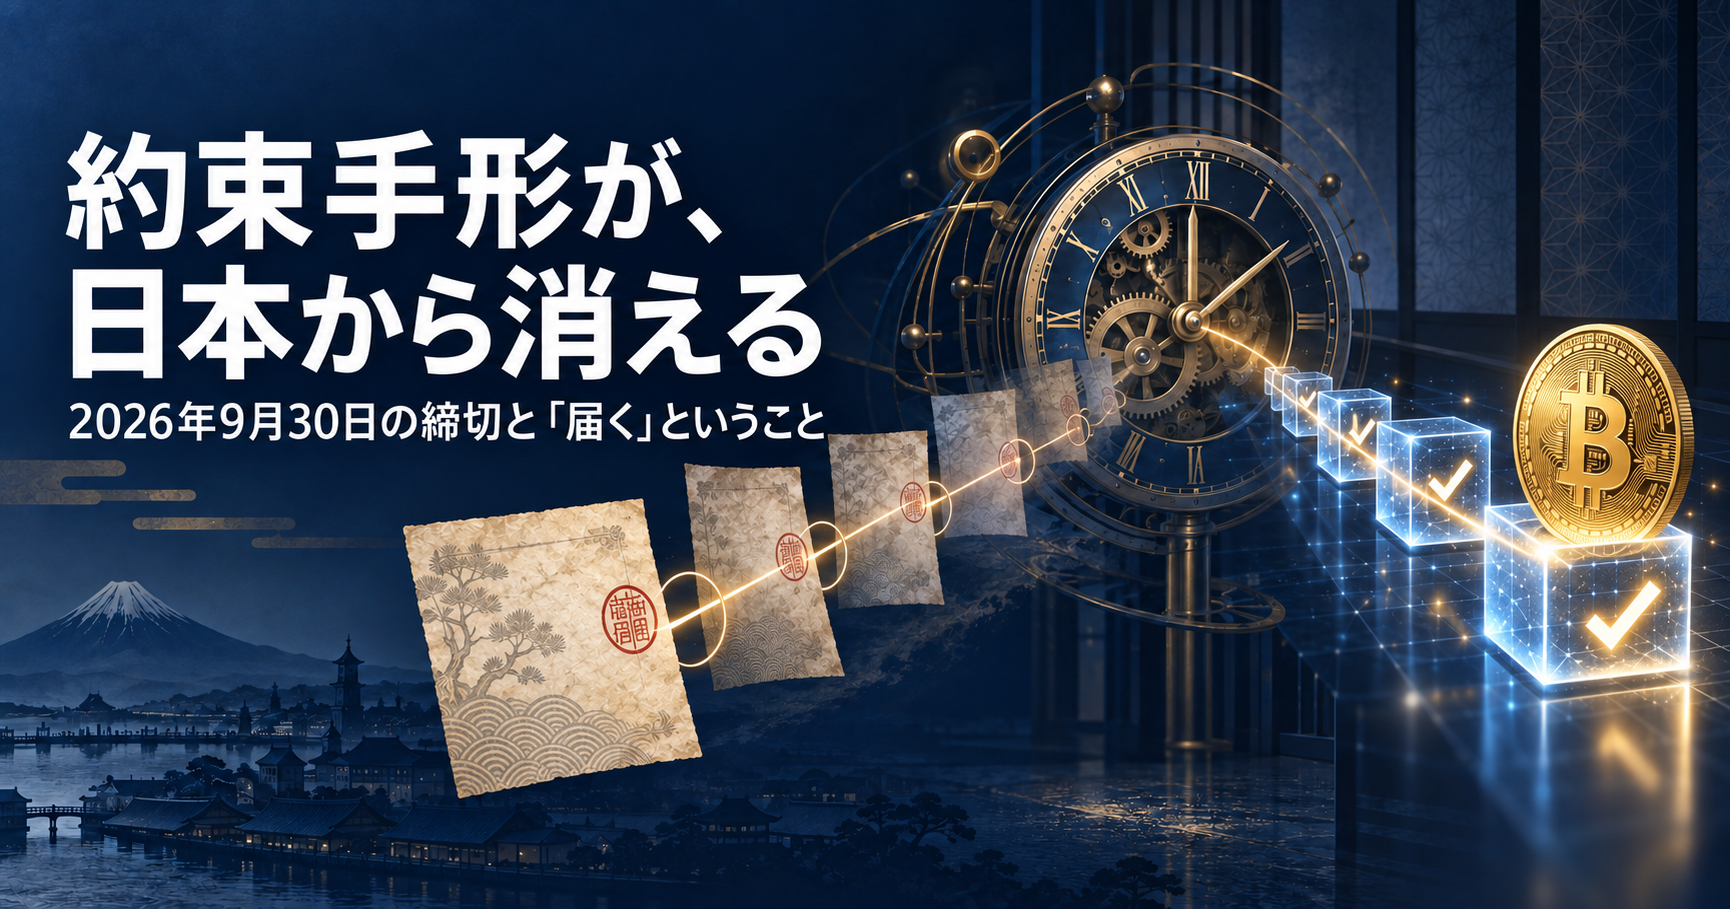

お金は、渡した瞬間に届くもの。多くの方は、そう思っています。現金で払えば、その場で終わります。スマートフォンで送っても、数秒で相手の画面に数字が出ます。もちろん、そう考えることが悪いわけではありません。私たちの毎日は、ほとんどがその通りに動いているからです。
しかし、それだけでしょうか。
2026年9月2日、中小企業庁が公正取引委員会とともに、各事業者団体へ一通の要請を出しました。表題は「約束手形の利用廃止を踏まえたサプライチェーン全体での支払の適正化について」です。役所の文書らしい、少し長い題名が付いています。
その中に、一つの日付が書かれていました。2026年9月30日。多くの金融機関が、手形と小切手の最終振出期限として設定した日です。10月1日以降に振り出された手形・小切手は、原則として当座勘定から支払われません。
さらに2027年3月31日をもって、電子交換所における手形・小切手の交換そのものが廃止されます。日本から、約束手形という支払い手段が実務上なくなります。
この話は、ニュースの扱いが小さいままです。株価も動きません。けれど、日本の企業間取引をおよそ140年にわたって支えてきた道具が、今月末に一つの区切りを迎えます。
手形という言葉を、日常で使う方は多くありません。給料は振込で入り、買い物はカードやコード決済で済みます。けれど、その給料の原資をさかのぼると、多くの場合、企業どうしの支払いに行き当たります。
私は技術系の職に16年就いたあと、外資系生命保険の営業に移りました。その営業時代、取引先の社長から「今月は手形が落ちるまで気が抜けない」と聞いたことがあります。当時の私には、その一言の重さが分かっていませんでした。
手形とは、支払いの約束を紙に載せて、他人に渡せるようにしたものです。受け取った時点では、まだお金は届いていません。届くのは、満期の日です。
「約束は渡ったが、価値はまだ届いていない」。この状態を考え抜くと、Bitcoinの設計思想の入口に立てます。
この記事では、価格の話を一切しません。扱うのは、手形という仕組みが何をしていたのか、そして「届く」とはどういうことかだけです。専門用語は、出てきた場所でその都度ほどいていきます。
この記事で扱う3点
- 2026年9月30日という締切が、何を終わらせ、何を始めようとしているのか
- 手形が運んでいたのは「お金」ではなく「約束」だった、という構造
- 決済のファイナリティを知ると、暗号通貨の学ぶ順番がどう変わるのか
こんな方に向けた記事です
- 暗号通貨に関心はあるものの、まだ始めていない方
- 取引先から手形の話を聞いて、何が変わるのか分からなかった方
- 金融・保険・証券・IT の実務で、顧客に聞かれて答えられなかった方
- 価格の話ではなく、仕組みから理解したい方
- お子さんやご家族に、お金の届き方を説明したい方
それでは、本文へとお進みください。
目次
第一章:2026年9月30日、多くの銀行で手形が振り出せなくなる
まず、事実を時系列で並べます。
2021年6月、政府の成長戦略実行計画に、5年後の約束手形の利用廃止に向けて取組を進める方針が盛り込まれました。ここが出発点です。
2022年11月4日、電子交換所が交換決済を開始しました。それまでは、全国各地の手形交換所に銀行員が紙の手形を持ち寄っていました。その作業が、手形のイメージデータを金融機関どうしで送受信する方式に置き換わりました。
2025年3月26日、全国銀行協会が中間的な評価を公表します。ここで、計画の遅れがはっきりしました。2024年の交換枚数は年間1,967万枚。年間の削減目標822万枚に対して、実績は501万枚でした。達成率は61%です。
そこで、抜本的な対応が決まりました。電子交換所システムの更改を行わず、2027年度の初めから交換そのものを廃止する。年間の削減目標は984万枚に引き上げられ、2026年度末までに交換枚数をゼロにすることが最終目標となりました。
2026年1月1日、中小受託取引適正化法が施行されました。長く「下請法」と呼ばれてきた法律の、新しい名前です。この法律によって、製造委託等の代金を手形で支払うことが禁じられました。
2026年6月5日、全国銀行協会が周知と広報の実施を発表しました。6月8日から21日まで、全国27の放送局でテレビCMを流しています。同じ6月8日には、全国紙と地方紙にも広告を出しました。
そして2026年9月30日。多くの金融機関が、手形と小切手の最終振出期限として設定した日です。10月1日以降、原則として当座勘定からの支払ができなくなります。
2027年3月31日には、電子交換所での交換そのものが廃止されます。2027年4月1日からは、独占禁止法上の支払告示が施行されます。製造委託等の代金を、給付を受領した日から起算して60日以内に支払わなければならない、という内容です。
こうして日付を並べると、一本の道筋が見えてきます。紙をやめる、という話ではありません。支払いを、遅らせないようにする、という話です。
よって、今月末の締切は終点ではありません。長い工程の、通過点。
次章では、この変化を世間がどう読んだのかを見ていきましょう。
第二章:世間は「ペーパーレス」と読んだ。消えるのは紙ではない
この件が報じられるとき、見出しはたいてい「手形の電子化」や「ペーパーレス化」です。紙をデータに替える話として読まれています。もちろん、その読み方が悪いわけではありません。実際に、紙はなくなるからです。
でも、条文と要請文を並べて読むと、主語が違うことに気づきます。
2026年9月2日の要請文で、中小企業庁と公正取引委員会が繰り返し使っているのは「サイトの短縮」という言葉でした。サイトとは、支払サイトのことです。品物を納めてから、代金が実際に手元に入るまでの日数を指します。
手形の世界では、このサイトが長いことが当たり前でした。納品から60日後に手形を受け取り、その手形の満期がさらに120日後。合わせておよそ半年です。その半年のあいだも、受け取った側は社員に給料を払い、材料を仕入れ続けなければなりません。
要請文は、この期間を受領日から60日以内に縮めるよう求めています。2027年4月1日に施行される支払告示が、それを独占禁止法の枠組みで裏づけます。
つまり今回の変更が狙っているのは、紙の削減ではありません。お金が相手に届くまでの時間です。
ここは、読み飛ばされやすいところ。
紙をデータに替えただけなら、サイトは1日も縮みません。電子記録債権にも、満期はあるからです。だからこそ取適法は、支払期日までに代金の満額に相当する金銭を受け取れない支払手段についても、その使用を禁じました。データにしても、待たされるなら同じことだ、という判断です。
同じ法改正では、ほかにも呼び名が変わりました。親事業者は委託事業者へ、下請事業者は中小受託事業者へ。上下ではなく、役割で呼ぶ言い方に改められています。振込手数料を受け取る側に負担させることも、禁じられました。
9月2日の要請は、そこからさらに踏み込みます。取適法と支払告示の対象にならない取引についても、サイトを60日以内に縮め、支払はできる限り現金によるものとするよう求めました。建設工事や大型機器の製造のように、発注から納品までが長期にわたる取引では、前払比率と期中払比率をできる限り高めるようにも書かれています。
なお、小切手も同じ日程で姿を消します。小切手は満期を待たずに現金化できる紙です。それでも、銀行へ持ち込んで交換する手間は手形と変わりません。ここもまた、時間の話でした。
制度が見ていたのは、道具ではなく時間でした。次章では、その時間がどこで生まれていたのかを見ていきます。
第三章:手形は、どうやってお金になっていたのか
手形の一生を、順番に追ってみましょう。ここでは、500万円の手形を例にします。
まず、振出です。支払う側の会社が、当座預金の口座を持つ銀行から手形用紙を受け取ります。そこに金額と満期の日付を書き、署名や押印をして相手に渡します。これが振出です。金額に応じた収入印紙を貼る必要もありました。
受け取った側は、紙を1枚持っている状態になります。500万円と書いてあります。けれど、その500万円は、まだ口座に入っていません。
次に、裏書です。受け取った会社は、自分の仕入先への支払いに、その手形をそのまま使えます。紙の裏に署名をして渡すだけです。すると同じ1枚の手形が、次の会社へ移っていきます。
ここが、手形のいちばん面白いところです。支払いの約束が、そのまま第三者に渡せます。現金が手元になくても、取引が先に進みます。
満期を待てない場合は、割引という方法もありました。銀行に手形を買い取ってもらい、満期までの利息分を引いた金額を先に受け取ります。120日残っていれば、その120日分が引かれます。早く受け取るために、金額を削る。そういう取引です。
そして、取立です。満期の日が近づくと、最後に持っている会社が、自分の取引銀行に手形を持ち込みます。銀行は、そのイメージデータを電子交換所へ送ります。2022年11月4日より前は、銀行員が紙の束を抱えて、手形交換所に集まっていました。
支払う側の銀行が、当座預金から引き落とします。ここで初めて、お金が動きます。
もし残高が足りなければ、不渡りです。不渡りを6か月以内に2回出すと、銀行取引停止処分となります。当座預金も貸出も使えなくなり、会社は事実上、立ちゆかなくなります。だから冒頭の社長は「手形が落ちるまで気が抜けない」と言ったのです。
ここまで読むと、一つのことに気づきます。手形が渡されているあいだじゅう、そこにあったのは「お金」ではありません。「お金を払うという約束」でした。
しかも裏書で回った会社は、全員がその約束の責任を負います。振出人が払えなければ、請求は裏書した会社へ回ります。500万円の紙が5社を渡り歩けば、5社が同じ500万円を気にしながら仕事をすることになります。
ちなみに手形は、受取人の欄を白紙のまま渡すこともできました。誰が受け取るかを、後から書き込める紙です。流通させるための工夫が、そこまで行き届いていました。
約束を運ぶ道具。それが、手形でした。
次章では、なぜ日本がこの道具を必要としたのかを見ていきましょう。
第四章:なぜ、約束を紙に載せる必要があったのか
では、なぜ手形という仕組みが生まれたのでしょうか。
それは、お金そのものを動かすことが、あまりにも大変だったからです。
江戸時代、大坂と江戸のあいだで商いをする商人は、代金を小判で運ぶわけにいきませんでした。東海道を荷駄で運べば、道中に危険があり、半月ほどかかります。そこで両替商が、為替の仕組みを整えました。大坂で払い込み、江戸で受け取る。運ぶのは、お金ではなく紙です。
明治に入り、この慣行が法として整えられます。1882年、為替手形約束手形条例が定められました。その後、日本は国際的な統一法に合わせる形で手形法を制定し、昭和9年1月1日に施行しています。江戸の慣行から数えれば、さらに長い時間です。
紙に約束を載せる設計には、はっきりした理由がありました。価値そのものを運べないのなら、価値を受け取る権利を運べばいい、という発想です。
この発想は、とても優れていました。何故なら、手元に現金がない会社でも、取引を先に進められるからです。戦後の日本で、町工場が旋盤を入れ、人を雇い、事業を広げられた背景には、確かにこの仕組みがありました。銀行から借りる前に、取引そのものが信用を運んでくれたからです。
高度経済成長期の日本では、設備投資の資金がどこも足りませんでした。銀行の融資枠には限りがあり、順番待ちも起こります。そのとき手形は、銀行を通さずに信用をつくる道具として働きました。大手が振り出した手形が下請けへ回り、その下請けがさらに先へ回す。一枚の紙が、何社もの運転資金を同時に支えていたことになります。
けれど、この設計には裏側もありました。上流の一社が止まれば、下流の何社もが同時に止まります。裏書は信用の記録であると同時に、リスクを分け合う約束でもあったからです。
よって、手形を古い道具だと切り捨てる書き方を、当協会はしません。現金が足りない時代に、信用を流通させる方法をつくった。それは間違いなく、日本の産業を支えた知恵です。手形を使い続けてきた会社にも、続けるだけの理由がありました。裏書の連なりは、その会社がどれだけの取引先に信用されているかの記録でもあったからです。
けれど、前提が変わりました。いまは、価値そのものを瞬時に動かせます。銀行のネットワークが全国を結び、決済は数字の書き換えで済みます。荷駄で半月かかった距離が、いまは一瞬です。
運べないから、権利を運んでいた。運べるようになれば、権利を運ぶ理由は薄くなります。
道具が役目を終えるのは、失敗したからではありません。前提のほうが先に変わったから。
次章では、この変化が生活のどこに顔を出すのかを見ていきます。
第五章:この締切は、生活のどこに顔を出すのか
ここからは、身近な場面に置き換えていきましょう。
一つ目は、町の工場です。従業員15人の金属加工の会社が、大手メーカーから仕事を受けているとします。これまでは納品から60日後に手形を受け取り、その満期がさらに120日後でした。入金は、およそ半年後です。その間の給料と材料費は、銀行からの借入でつないできました。
サイトが60日以内になれば、この借入の必要は小さくなります。利息の分だけ、手元に残る金額が増えます。もちろん、支払う側の会社にとっては、資金繰りが一気に厳しくなります。半年分の支払いが、数か月に詰まるからです。だからこそ9月2日の要請は、金融機関に対しても、事業者に寄り添った柔軟できめ細かな資金繰り支援に努めるよう求めていました。制度は、片側だけを見ていません。
二つ目は、フリーランスで働く方です。デザインの仕事を納めたのに、入金は翌々月末。この「翌々月末」が、どこから来たのかを考えたことがあるでしょうか。多くの場合、発注元がさらに上流から代金を受け取る時期に合わせています。上流のサイトが縮めば、下流も縮みます。自分の請求書の支払期日は、自分が見たこともない会社の商習慣で決まっていた、ということです。
三つ目は、ご家庭です。お子さんの学費を、親御さんが別の県から送るとします。銀行の振込は、平日の15時を過ぎると翌営業日の扱いです。土日を挟めば、月曜までお金は動きません。国内でこれですから、海外へ送れば数日かかり、手数料も数千円になります。留学中のお子さんに10万円を送って、手元に届くのが9万5千円ということも起こります。
四つ目は、ご家族の介護です。離れて暮らす親御さんの生活費を、毎月少しずつ送る。1回3万円の送金に数百円の手数料がかかれば、1年で数千円です。金額が小さいほど、手数料の比率は重くなります。
五つ目は、災害のときの寄付です。集まった善意が現地の団体に届くまでに、何日かかるのか。途中でいくら引かれるのか。ここまで確かめた方は、まだ多くありません。
六つ目は、ご自身の給料です。勤め先が取引先から入金を受ける時期と、給料日は無関係ではありません。サイトが縮むことは、働く人の暮らしの安定にも静かにつながっています。
すると驚きの発見!
手形の廃止も、振込の締め時間も、海外送金の日数も、介護の少額送金も、寄付の中間コストも、給料日の位置も、すべて同じ一つの問いにつながっています。「価値は、いつ相手のものになるのか」という問いです。
次章では、この問いの前に立ちはだかる誤解をほどいていきましょう。
第六章:よくある三つの誤解と、その正体
一つ目の誤解は、「電子記録債権に替えれば、それで終わり」というものです。
電子記録債権、通称でんさいは、2013年2月にサービスが始まりました。記録機関の原簿に債権を記録し、その記録の書き換えによって譲渡します。紙を失くす心配がなく、必要な金額だけを分割して渡すこともできます。印紙税もかかりません。2024年度の利用者は約52万3千社にのぼり、発生記録の請求は約836万件ありました。2024年11月には、インターネットバンキングの契約が要らず基本料もかからない「でんさいライト」も始まっています。優れた仕組みです。
でも、でんさいにも満期があります。記録されているのは、やはり「支払うという約束」です。だからこそ取適法は、受領日から60日を超える満期を設定した電子記録債権による支払を、原則として禁じました。ファクタリングについても、支払期日までに代金に相当する金銭を得ることが難しいものは、同じく認められません。道具を替えることと、時間を縮めることは、別の作業になります。
二つ目の誤解は、「電子化とブロックチェーンは同じもの」というものです。
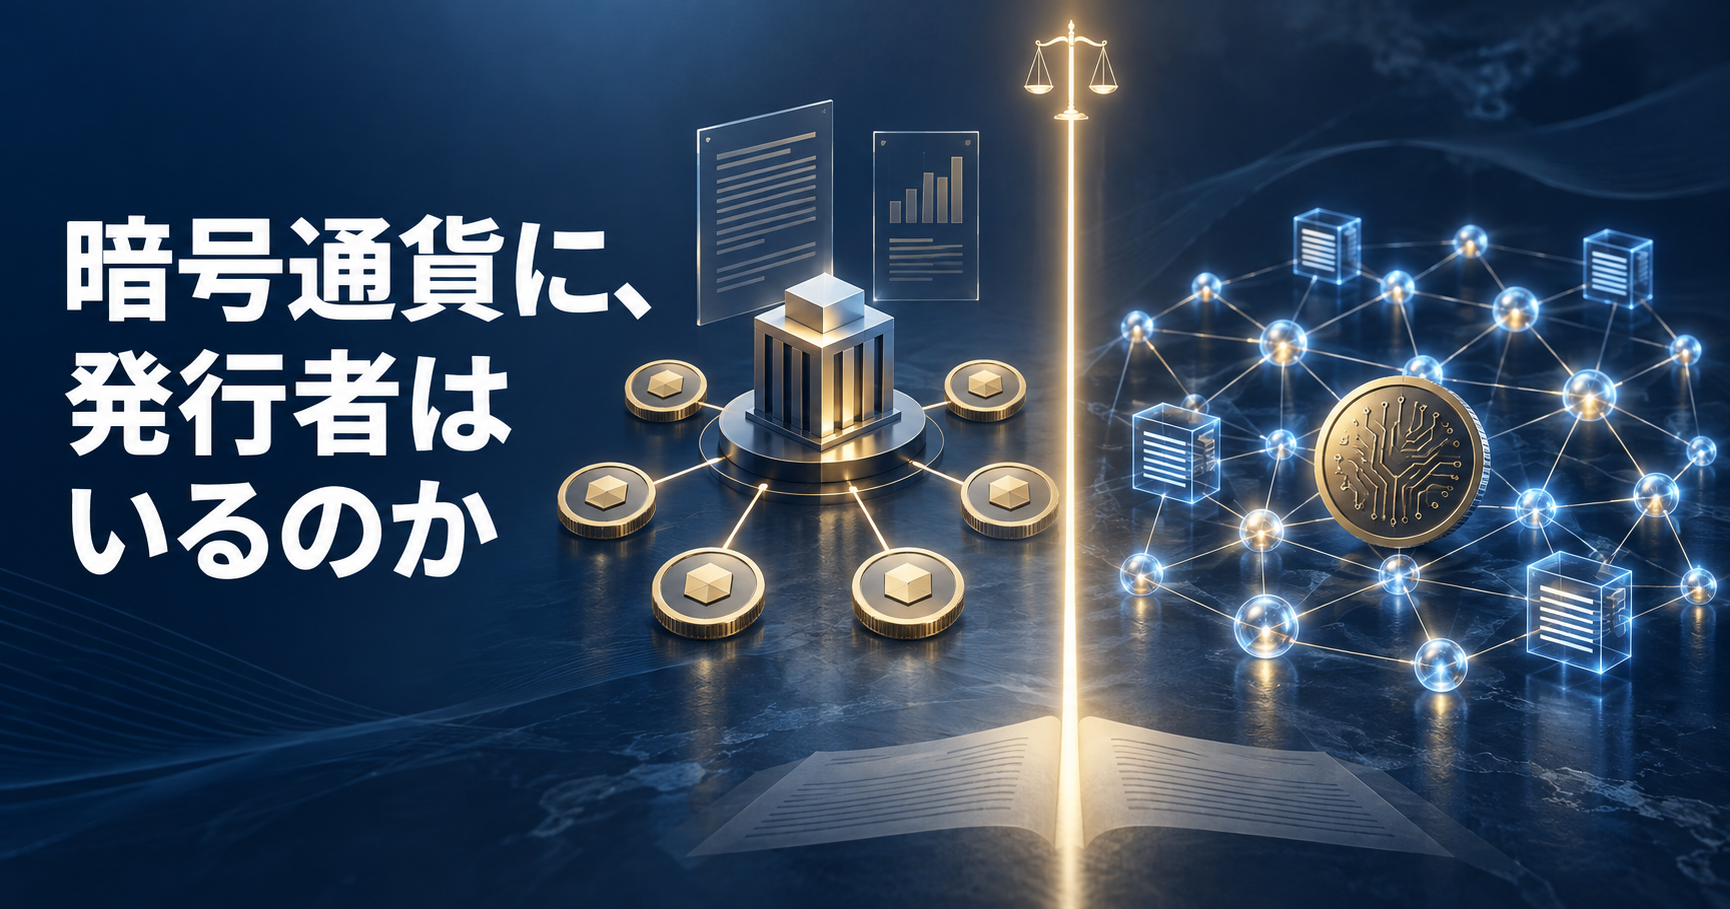
電子交換所がしているのは、手形のイメージデータを金融機関どうしで送受信することです。でんさいネットは、記録機関が原簿を一元管理しています。どちらも、中心に管理する組織がいます。
ブロックチェーンは、そこが違います。同じ記録を、多数の参加者が同時に持ちます。Bitcoinのネットワークでは、すべてのフルノードが同じ台帳を持ちます。ノードのあいだに、情報の格差がありません。一時的に接続を切っていたノードも、つなぎ直せば空白の期間を無料で埋められます。誰かに頭を下げて教えてもらう必要がありません。
もちろん、中心があること自体が悪いわけではありません。責任の所在がはっきりし、間違いを訂正できるという大きな長所があります。記録機関がいるからこそ、なりすましを止められる場面もあります。
三つ目の誤解は、「暗号通貨が手形の代わりになる」というものです。これは違います。手形は信用を先送りする道具で、Bitcoinは価値を即時に移す仕組みです。役割が、そもそも別のところにあります。手形の代わりを探すなら、それは送金そのものではなく、支払いを後ろ倒しにする契約のほうです。
比べるべきは、道具ではありません。次章で、比べるべきものを一つに絞ります。
第七章:「約束が届く」と「価値が届く」は、別のことである
ここまでの話を、一つの言葉にまとめます。決済のファイナリティです。
ファイナリティとは、支払いが完了し、もう取り消されない状態を指します。日本銀行も、決済システムを説明するときにこの言葉を使います。
手形には、長いあいだファイナリティがありませんでした。受け取った時点では、まだ約束です。満期に落ちて、初めて完了します。落ちなければ不渡りとなり、請求は裏書した会社へ回ります。約束が回っているあいだは、誰かが必ずリスクを抱えています。
日本の金融インフラは、この問題に正面から取り組んできました。日本銀行は2001年の初めに、日本銀行当座預金と国債の決済を、時点ネット決済から即時グロス決済へ移しています。一定の時刻まで指図をためて差額で決済するのをやめ、指図が持ち込まれ次第、一件ずつその場で決済する方式です。どこかの金融機関が払えなくなっても、影響が連鎖しないようにするための変更でした。
つまり日本は、25年前にすでに「その場で終わらせる」ことを選んでいます。今回の手形の廃止は、その考え方を企業間の支払いにまで広げる作業だと読めます。
銀行振込にも、実は段階があります。夜間や休日に入力した振込は、翌営業日の処理です。画面の数字が変わるタイミングと、銀行のあいだで決済が終わるタイミングは、同じではありません。
では、Bitcoinはどうでしょうか。
Bitcoinの送金は、約束を渡しません。台帳に記録された残高そのものが移ります。取引はネットワーク全体に広がり、およそ10分に一度つくられるブロックに取り込まれます。そのブロックの上にブロックが積み重なるほど、記録の書き換えは現実的に不可能へ近づきます。
ここに、相手の資金繰りは関係しません。相手の会社が翌月に立ちゆかなくなっても、すでに移った価値は戻りません。中間に立つ誰かが破綻しても、記録は残ります。なおBitcoinの最小単位は1satoshiで、1億分の1BTCにあたります。少額でも、同じ仕組みが同じように働きます。
もちろん、Bitcoinにも待ち時間はあります。承認を待つ数十分は、決して速いとは言えません。手数料も、混雑すれば上がります。当協会は、Bitcoinを万能の道具だと考えたことは一度もありません。
けれど、待っている中身がまるで違います。手形で待っていたのは「相手が払ってくれるかどうか」でした。Bitcoinで待つのは「記録が、どれだけ動かしにくくなったか」です。
信用を待つのか、記録の積み重ねを待つのか。この違いこそが、今回の制度変更を読み解く鍵になります。
まとめ:手形の廃止は、日本がファイナリティを選び直す作業である
約束手形の廃止は、紙をやめる話ではありません。日本が、決済のファイナリティを選び直す作業です。
2026年9月30日、多くの金融機関で手形が振り出せなくなります。2027年3月31日には、電子交換所での交換が終わります。2027年4月1日からは、受領から60日以内の支払いが独占禁止法の枠組みで求められます。江戸の為替から数えて長く続いた道具が、ここで役目を終えます。
この流れが向かう先は、はっきりしています。価値が相手のものになるまでの時間を、できるだけ短くすること。そして、その時間を誰かが一方的に押しつけられない形にすることです。
2009年にBitcoinが動き出したとき、同じ問いに、別の答えが出されました。約束を運ぶのをやめて、価値そのものを運ぶ。中心に立つ管理者を置かず、すべてのフルノードに同じ台帳を持たせる。ノードのあいだに、格差をつくらない。
この二つは、対立する話ではありません。日本の制度は、時間を縮める方向へ進んでいます。Bitcoinの設計思想は、そもそも時間と信用を切り離すところに立っています。向いている方角が、重なっています。
当協会が毎月開いている暗号通貨技能検定講座では、価格の話をしません。扱うのは、いま書いてきたような仕組みと、その設計の理由です。2014年7月の設立から12年で、受講生は3,500名を超えました。受講の動機としていちばん多いのは「人に伝えたい」で、48%を占めます。そして受講後には、およそ7割の方がこの答えに変わります。自分が分かると、誰かに渡したくなる。人とは、そういうものなのだと思います。
暗号通貨は、怖いものではありません。順番を知らないだけです。
手形が消える今月末は、投資の合図ではありません。自分の手元に、お金がいつ届いているのかを確かめる合図です。決断は、いつでも構いません。決断できる状態は、今日つくれます。
制度の締切は、9月30日です。けれど、学びに締切はありません。今日調べたことは、来年も再来年も使えます。何故なら、仕組みは価格のように日々動かないからです。
台所に立つとき、卵の賞味期限は誰でも確かめます。お金にも同じように、「いつ自分のものになったのか」という日付があります。
この記事について
- 執筆者:山下健一(一般社団法人日本クリプトコイン協会 代表理事)
- 公開日:2026年9月16日
- 最終更新日:2026年9月16日
- 参考資料:経済産業省 中小企業庁・公正取引委員会「約束手形の利用廃止を踏まえたサプライチェーン全体での支払の適正化について事業者団体等に要請を行いました」(2026年9月2日)/全国銀行協会「手形・小切手の電子化に関する中間的な評価を踏まえた抜本的な取組み等について」(2025年3月26日)/全国銀行協会「手形・小切手機能の全面的な電子化に関する周知・広報活動について」(2026年6月5日)/中小受託取引適正化法(2026年1月1日施行)/日本銀行「RTGS(即時グロス決済)とは何ですか?」
- 位置づけ:本記事は当協会の公式見解です。

暗号通貨技能検定とは
こんな想いの方々が受講されています
- 暗号通貨やブロックチェーンについて、知識の有無にかかわらず興味関心がある。
- 同一労働・同一賃金が施行された中、資格を得て他者との収入に違いを出したい。
- 自社のビジネスにブロックチェーン技術がどの様に導入できるのかを知りたい。
- SDGsの目標達成に対し、ブロックチェーン技術がどの様に関係していくのかを知りたい。
- 暗号通貨に関する情報を、仕組みや構造から自分で読み解く力を身につけたい。
- 暗号通貨の始め方や取り扱いを覚えたいが、書店に並んでいる本やYoutubeを見ても理解が進まない。
- 講師としての資格を取得し、より多くの方々へ暗号通貨の思想やブロックチェーン技術の概念を伝えたい。


投稿者プロフィール


- 代表理事
-
暗号通貨の思想とブロックチェーンの概念は、金融システムをより安全に低コストで運用できるだけでなく、銀行口座を持たない20億人の生活環境を底上げします。また、寄附や募金へ広く活用されることは、SDGsの達成にも貢献する事でしょう。一人でも多くの方と共に、正しい暗号通貨システムの可能性を学び、実生活や仕事にも取り入れて頂けるよう、当協会はこれからも「暗号通貨技能検定講座」の開催を重ねて参ります。
【資格・受賞歴】
・日本メンタルヘルス協会公認カウンセラー
・東久邇宮記念賞受賞
・東久邇宮文化褒賞受賞
・特許:特開2016-081134号
・特願:2018-028585
最新の投稿