
ご家族の資産を整理する場面は、誰にでも一度は訪れます。通帳、保険証券、不動産の権利証。実家の引き出しを一つずつ開けて、順番に確かめていく作業です。
その作業は、たいてい「紙」を手がかりに進みます。形があるから、見落としに気づけるのです。
けれども、暗号通貨には、その紙がありません。
2026年6月17日、「デジタル遺言」を新設する改正民法が国会で成立しました。正式には保管証書遺言といいます。パソコンやスマートフォンで作成でき、押印も不要になります。作成した遺言は、法務局が保管。施行は、公布の日から起算して3年を超えない範囲内と定められました。
遺言そのものが、紙から離れていく。私たちは、そういう時代の入口に立っています。
そして暗号通貨は、その道を17年ほど先に歩いてきた仕組みでした。だからこそ、相続という場面で最初につまずきます。
国税庁が令和7年12月に公表した「令和6年分 相続税の申告事績の概要」によれば、令和6年中に亡くなった方は約161万人。そのうち相続税の申告書の提出に係る被相続人は166,730人で、課税割合は10.4%でした。10人に1人を超えた計算になります。
この166,730件の中に、暗号通貨が含まれていた家庭が、確実にあります。そして、その一部は、いまも動かせないまま残っているはずです。
では、なぜ動かせなくなるのでしょうか。それは、暗号通貨が「どこかに預けてあるもの」ではないからです。
本記事は、価格の話を一切しません。当協会が扱うのは、仕組みと、学ぶ順番だけです。
- 暗号通貨の残高は、いったいどこにあるのか
- 鍵を失うと、なぜ誰にも助けられないのか
- デジタル遺言の時代に、何を書き、何を書いてはいけないのか
暗号通貨をご自身で保有されている方ほど、読み進めるうちに「これは家族に伝わっていない」と気づかれるかもしれません。
- 暗号通貨を持っているが、家族には詳しく話していない方
- ご両親やご親族が暗号通貨を持っている可能性がある方
- 終活や生前整理を、そろそろ具体的に始めたい方
- 金融・保険・士業の実務で、お客様から相続を尋ねられる立場の方
- 暗号通貨を投資対象としてではなく、仕組みから理解したい方
上記のいずれかに当てはまる方であれば、本記事は、ご自身の保管方法を見直す最初の一歩になるはずです。
それでは、本文へとお進みください。
この記事の目次
第一章:紙のない資産は、どこにあるのか
相続の実務は、計算から始まりません。まず「探す」ことから始まります。
ご遺族は、故人の部屋を片づけながら手がかりを集めます。銀行からの郵便物、証券会社の取引報告書、保険会社からの通知。届いた紙の束が、そのまま財産の目録になっていきます。
私も、生命保険の営業をしていた頃に、この場面を何度か見てきました。ご遺族が最初に持ってこられるのは、決まって茶封筒の束でした。
紙には、探されるための力があります。届く。溜まる。捨てられずに残る。だから見つかるのです。
さらに、手がかりが無いときのための仕組みも用意されています。生命保険協会は2021年7月から「生命保険契約照会制度」を運用しており、亡くなった方の契約の有無を、加盟する生命保険会社にまとめて照会できます。預貯金であれば、心当たりのある金融機関に戸籍を添えて照会をかけます。
つまり、私たちの社会は「本人が説明できなくなった後」を、名簿を持つ第三者に肩代わりさせてきました。
ところが、暗号通貨には、その郵便物が届きません。通帳も発行されません。年に一度の取引報告書も、多くは電子メールとウェブ画面の中で完結します。
取引所からの重要なお知らせも、迷惑メールの中に紛れたまま、誰にも開かれずに終わることがあります。
ご遺族が部屋を片づけても、暗号通貨だけは、茶封筒の束に混ざってくれないのです。
もう一つ、紙が持っていた力があります。金額が書いてあることです。
通帳の残高欄を見れば、いくらあるかが一目で分かります。保険証券には、受取人の名前と保険金額が印字されています。ご遺族は、その数字を頼りに相続税の申告書を作ります。
暗号通貨の場合、その数字は台帳の上にあります。台帳は誰でも閲覧できますが、閲覧するには、どの記録を見ればよいかを示す文字列が要ります。その文字列を、ご遺族はまず知りません。
暗号通貨は、この二つの手がかりを、どちらも持ちません。届く紙も無く、まとめて照会できる名簿も無いのです。
ここで多くの方が、こう考えます。「では、暗号通貨は消えてしまったのか」と。
そうではありません。暗号通貨は、消えていません。世界中のコンピュータが共有する台帳の上に、はっきりと記録として残り続けています。誰にでも見えるかたちで、残っています。
見えているのに、動かせない。相続で起きているのは、紛失ではなく、この状態です。
では、なぜ見えているのに動かせないのでしょうか。それは、暗号通貨における「所有」の決まり方が、預金とはまったく違うからです。
次章では、私たちが当たり前に使っている「口座に入っている」という言葉が、相続の場面でどこにつまずくのかを考察していきます。
第二章:「口座に入っている」という理解が、相続でつまずく理由
銀行の預金を思い浮かべてください。私たちは「口座にお金が入っている」と表現します。
けれども、金庫の中に、あなたの名前の書かれた札束が積んであるわけではありません。銀行が持っている帳簿に、あなたの名前と金額が書いてあるだけです。
ここで大事なのは、その帳簿を書き換える権限を持っているのが、銀行だという点です。
だから相続の手続きが成立します。ご遺族が戸籍謄本と遺産分割協議書を提出すると、銀行は本人確認を行い、帳簿の名義を書き換えます。故人の暗証番号を誰も知らなくても、預金は相続人へ渡ります。
言い換えれば、預金における「誰のものか」は、銀行という第三者が決めています。
暗号通貨を取引所に預けている場合も、これに近いかたちになります。国内の暗号資産交換業者は金融庁の登録を受けた事業者であり、顧客ごとの残高を自社の帳簿で管理しています。ですから、ご遺族が所定の書類を揃えれば、相続の手続きが用意されています。
もちろん、取引所に預けることが悪いわけではありません。むしろ、初めて暗号通貨に触れる方にとって、登録事業者の口座は最も分かりやすく、最も守られた入口です。当協会も、学び始めの段階では国内の登録事業者から始めることをお勧めしています。
問題が起きるのは、その先です。
暗号通貨には、取引所を通さずに、自分で保管するという選択肢があります。ハードウェアウォレット、あるいはスマートフォンのウォレットアプリ。これらは「預ける先」がありません。
このとき、帳簿を書き換える権限を持つ第三者は、どこにも存在しません。銀行に当たる相手がいないのです。
すると、ご遺族が戸籍謄本を持って行く窓口が、この世に一つもないという状態になります。
スマートフォンの中のウォレットアプリを開いても、そこに表示されているのは残高の数字だけです。数字を表示している会社は存在しても、その数字に責任を負う会社は存在しません。
ここで、こう思われた方がいらっしゃるかもしれません。「では、裁判所に頼めばよいのではないか」と。
けれども、裁判所が出せるのは、人や組織に対する命令です。台帳そのものに命令を出すことはできません。台帳を管理している会社が、どこにも存在しないからです。
権利があることと、動かせることが一致しない。暗号通貨の相続が難しいと言われる理由は、ほとんどこの一点に集約されます。
ここが、預金と暗号通貨の決定的な分かれ目になります。そして、この違いを生んでいるのが、次章で説明する「台帳」と「鍵」という二つの言葉です。
次章では、暗号通貨の残高が実際にどこにあり、鍵が何をしているのかを、順を追って考察していきます。
第三章:残高は台帳にあり、鍵は所有を証明する道具である
ここからが本題です。暗号通貨の残高は、いったいどこにあるのでしょうか。
答えは、台帳の上です。ブロックチェーンと呼ばれる、世界中のコンピュータが同じ内容を共有している記録簿の上にあります。
この台帳には、驚くことに、残高欄がありません。
書かれているのは「いつ、どの記録から、どの宛先へ、どれだけ移ったか」という履歴だけです。私たちが残高と呼んでいるものは、その履歴のうち、まだ使われていない受取分を合計した数字にすぎません。
家計簿に例えるなら、右端の合計欄が無く、一行ずつの出入りだけが延々と並んでいる状態です。合計は、読む人がその都度計算します。
そして、この台帳は誰にでも見えます。当協会が講座で最初にお伝えするのも、この点です。全てのフルノードが同じ情報を持ち、ノードの間に情報の格差がありません。
では、誰でも見えるのに、なぜ他人が勝手に動かせないのでしょうか。それは、記録を動かすときに「署名」が必要だからです。
ここで登場するのが、秘密鍵と公開鍵という二つの言葉です。
秘密鍵は、本人だけが持つ、非常に長い数字です。公開鍵は、その秘密鍵から計算して作られる、公開してよい数字です。受け取り先として使うアドレスは、この公開鍵から作られます。
重要なのは、秘密鍵が「入れ物」ではないという点です。
秘密鍵は、実印に近い道具です。実印そのものにお金は入っていません。けれども、契約書に押されたその印影が、本人の意思であることを証明します。
暗号通貨も同じです。秘密鍵で署名された指示だけを、台帳は正しいものとして受け入れます。だから、鍵を持つ人が、その記録を動かせる人になります。
受け取りに使うアドレスは、一見すると銀行の口座番号に似ています。けれども、口座番号は銀行が発行して管理するものであるのに対し、アドレスは自分の手元で計算して作られます。誰にも申請せず、誰にも登録しません。
署名も、単に「本人です」と名乗る行為ではありません。「いくらを、どこへ動かす」という指示の中身そのものに対して行われます。だから、署名済みの指示を第三者が横取りしても、宛先を書き換えることはできません。
ハードウェアウォレットは、金庫ではありません。実印を安全にしまい、外に持ち出さずに押印だけを済ませるための道具です。
そして、多くのウォレットでは、この秘密鍵の元になる情報を12語から24語の単語列で表します。リカバリーフレーズ、あるいはシードフレーズと呼ばれるものです。
この単語列さえあれば、機器が壊れても、別の機器で同じ鍵を作り直せます。逆に言えば、この単語列を手にした人は、誰であっても中身を動かせます。
なお、Bitcoinの最小単位は1satoshiで、1億分の1BTCにあたります。金額の大小にかかわらず、鍵の扱い方は変わりません。
次章では、なぜ設計者があえて「困ったときに助けてくれる窓口」を作らなかったのかを、歴史の側から考察していきます。
第四章:なぜ、誰も助けられない設計にしたのか
2008年10月、サトシ・ナカモトと名乗る人物が9ページの論文を公開しました。翌2009年1月、Bitcoinのネットワークが動き始めます。
この設計には、はっきりとした狙いがありました。取引を成立させるために、信頼できる第三者を置かないことです。
では、なぜ第三者を置かなかったのでしょうか。それは、名簿を持つ主体は、同時に、名簿を書き換えられる主体でもあるからです。
凍結できる主体は、凍結を命じられる主体にもなります。取り消せる主体は、取り消しを強いられる主体にもなる。窓口を作るということは、その窓口に対する圧力の経路を作ることでもあります。
だからこの仕組みは、助けてくれる窓口を、意図的に作りませんでした。
公開された論文の題は「Bitcoin: A Peer-to-Peer Electronic Cash System」でした。冒頭で示された課題は、送金のたびに金融機関という信頼できる第三者を通さなければならない、という点です。
第三者を通す仕組みは、便利であると同時に、止められる仕組みでもあります。ある日、口座が凍結される。ある送金だけが通らない。理由は当事者に知らされないこともあります。世界の一部の地域では、それが日常でした。
その代わりに得たものがあります。すべてのフルノードが、同じ台帳を持つという状態です。
ここに、この仕組みの厳しさと優しさが同居しています。
厳しさは、鍵を失った人を誰も救えないことです。優しさは、誰かの都合で、あなたの記録が書き換えられることもないことです。
さらに、この設計には見過ごされがちな長所があります。一度ネットワークから離れたフルノードも、再び接続すれば、離れていた期間の記録を無償で受け取れます。追いつくために、誰かの許可を得る必要も、追加の費用を払う必要もありません。
離れていた人が、罰されない。当協会が暗号通貨の設計思想を学ぶ価値があると考えているのは、まさにこの一点です。
もちろん、銀行や取引所の仕組みが劣っているわけではありません。窓口があるからこそ、暗証番号を忘れた方が救われ、詐欺の被害が巻き戻され、相続の手続きが進みます。社会の大半の場面では、そちらの方がはるかに親切です。
Bitcoinが選んだのは、優劣ではなく、別の設計です。そして別の設計を選んだ以上、責任の置き場所も移ります。
誰も助けられない、ということは、裏を返せば、誰にも邪魔されない、ということでもある。自由には、必ず管理という代金がついてきます。
相続の話に戻せば、こういうことです。窓口が無い代わりに、鍵を持つ人が確実に動かせます。だから、鍵を渡す準備さえしておけば、暗号通貨は世界で最も確実に受け渡せる資産の一つになります。
次章では、この設計が相続の現場でどのように現れるのかを、三つの場面に分けて考察していきます。
第五章:相続の現場で、実際に何が起きるのか
ここからは、実際の場面に落とします。三つに分けて見ていきましょう。
一つめは、国内の登録事業者の口座だけを使っていた場合です。
この場合は、道が用意されています。ご遺族が事業者に連絡し、除籍謄本や相続人全員の同意書など所定の書類を提出すれば、残高の確認と払い出しの手続きに進めます。故人の暗証番号を知らなくても構いません。
ただし、入口に一つ条件があります。故人がどの事業者を使っていたかを、ご遺族が知っていることです。
紙が届かないという第一章の話が、ここで効いてきます。ご遺族はまず、故人のメールを検索することから始めます。「取引」「口座」「本人確認」といった語で探すのです。パソコンやスマートフォンのロックが解除できなければ、その検索すら始められません。
二つめは、ご自身で保管していて、リカバリーフレーズが見つかった場合です。
これは動かせます。単語列を新しいウォレットに入力すれば、鍵を再現できます。手元にあるのが金庫ではなく実印だからこそ、実印さえ見つかれば話は前に進みます。
三つめは、ご自身で保管していて、鍵の手がかりがどこにも無い場合です。
このとき、その暗号通貨は、台帳の上に見えたまま、永久に動かなくなります。国も、取引所も、当協会も、開ける手立てを持ちません。
そして、ここに重い論点が一つあります。動かせなくても、相続税の対象になり得るという点です。
2018年3月23日、参議院の財政金融委員会で、この点が正面から問われました。当時の国税庁次長は、次の趣旨の答弁を行っています。相続人がパスワードを知らないと主張した場合であっても、それだけで相続税の課税対象となる財産に該当しないと解することは、課税の公平の観点から問題がある。理由は明快です。鍵を失ったかどうかを、課税当局が外から確かめる手立てが無いからです。
評価の方法も定まっています。国税庁は、活発な市場が存在する暗号資産について、課税時期における取引価格によって評価する取扱いを示しています。なお「暗号資産」は法令上の呼称です。当協会は普段「暗号通貨」と表記していますが、法令や通達を引くときだけは、この呼び方を使います。
つまり、鍵が無くても、財産としては数えられる可能性があります。ここが、生命保険や預金と最も違うところです。
時間の制約もあります。相続税の申告と納付の期限は、相続の開始があったことを知った日の翌日から10か月以内です。ご遺族は、悲しみの中で、この10か月のうちに探し、数え、申告を終える必要があります。
次章では、この三つめの状態を招いてしまう、よくある三つの思い込みを取り上げて考察してまいります。
第六章:よくある三つの誤解と、その正体
当協会の講座で、相続の話題になると、必ず出てくる思い込みが三つあります。
一つめは、「取引所に置いてあるのだから、家族が何とかしてくれる」というものです。
手続きが用意されているのは事実です。けれども、前章のとおり、どの事業者を使っていたかが分からなければ、その手続きは始まりません。国内には複数の登録事業者があり、ご遺族には、故人がそのうちどこを選んだかを知る手段がありません。
用意されている道は、入口が見つかって初めて道になります。
二つめは、「リカバリーフレーズは紙に書いて、しまってあるから大丈夫」というものです。
保管そのものは、正しい判断だと申し上げられます。単語列を画面のスクリーンショットで残すより、紙のほうがはるかに安全でしょう。
問題は、その紙の在り処が本人の頭の中にしか無いことです。実家の押し入れの、古い保険証券の封筒の間に挟んである。本人にとっては完璧な場所でも、ご遺族にとっては存在しないのと同じです。
そしてもう一つ、大切な注意があります。その単語列を、遺言書の本文に書いてはいけません。遺言は、開封後に複数の相続人が読みます。写しが出回ることもあります。実印を、契約書の中に印字して配るようなもの。
逆に、単語列をスマートフォンのメモアプリやクラウドの文書に保存している方も少なくありません。こちらは、ご遺族が端末を開けなければ辿り着けず、開けられる人には全額を動かされます。安全と伝達が、同時に成り立たない置き方です。
三つめは、「家族には全部話してあるから平気だ」というものです。
これが最も多く、そして最も惜しい思い込みだと感じています。
話したことは事実でしょう。けれども、聞いた側は、その日の夕食の話題と一緒に受け取っています。何年も後に、正確な単語や場所を思い出せる方は、ほとんどいません。ご家族の記憶力の問題ではありません。人の記憶とは、そういうものです。
ちなみに、この思い込みは暗号通貨に限りません。生命保険の営業をしていた頃も、証券の在り処を配偶者がまったくご存じないご家庭を、何度も見てきました。人は、自分がいなくなった後の景色を想像するのが、そもそも苦手なのだと思います。
この三つの正体は、実は同じ一つの混同にあります。「資産の在り処」と「鍵そのもの」を、区別せずに扱っていることです。
在り処を知らせることに、危険はほとんどありません。鍵を渡すことには、大きな危険があります。この非対称を見落とすと、判断がいつも極端になります。
在り処は、家族に広く伝えるべき情報です。鍵は、限られた人だけが辿り着ける場所に置くべき情報です。この二つを混ぜると、伝えれば危なくなり、隠せば失われるという、逃げ場のない二択になります。
次章では、その二つをどう分けるのかを、デジタル遺言という新しい制度と合わせて考察していきます。
第七章:デジタル遺言の時代に、何を書き、何を書かないか
ここで、冒頭の制度の話に戻ります。
2026年6月17日に成立した改正民法は、遺言の新しい方式として保管証書遺言、いわゆるデジタル遺言を設けました。全文を手書きする必要はなく、パソコンやスマートフォンで作成できます。押印も求められません。作成した遺言は法務局の遺言書保管所に保管され、法務局の担当官の面前、またはウェブ会議による口述で本人確認が行われます。同法は令和8年6月24日に公布されました。施行は、公布の日から起算して3年を超えない範囲内で政令が定める日とされています。
手書きと押印という、二つの高い段差が外れます。これは、暗号通貨を持つ方にとって、大きな前進です。
何故なら、暗号通貨の相続で必要になるのは、長い文章ではなく、正確な一覧だからです。手書きが前提だと、一覧は更新されません。更新されない一覧は、数年で使えなくなります。
そのうえで、遺言に書くべきことと、書いてはいけないことを、はっきり分けます。
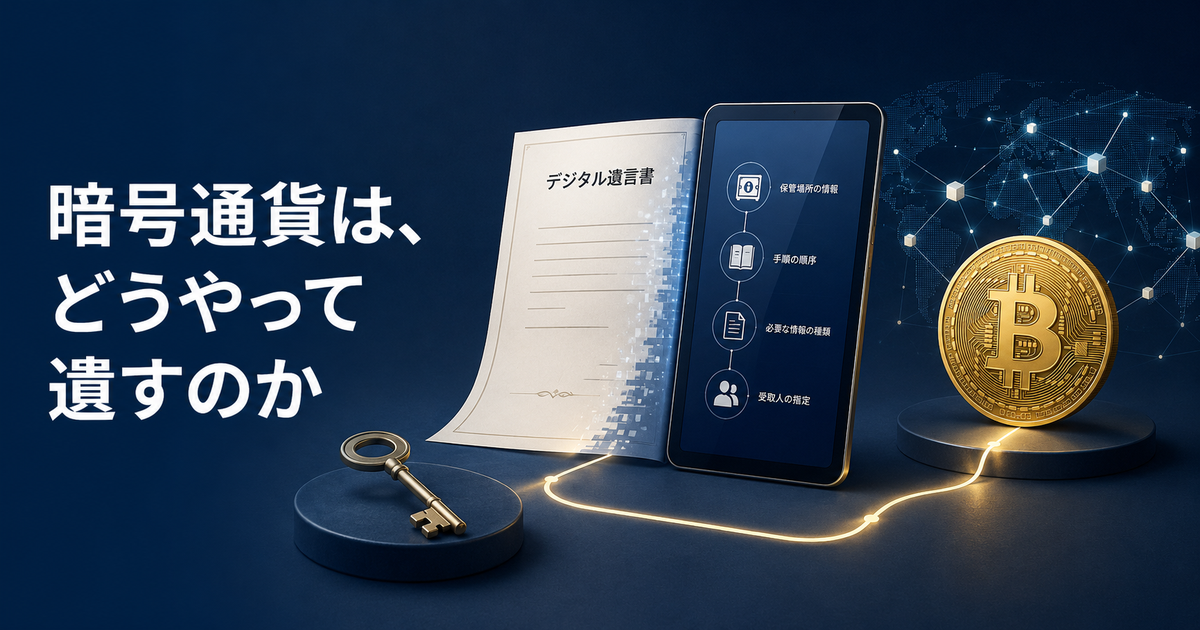
遺言に書くのは、在り処です。具体的には次の三つです。
- 暗号通貨を保有している、という事実そのもの
- 利用している事業者の名称、または自分で保管している旨
- 誰に、どの割合で承継させるかという意思
遺言に書かないのは、鍵です。リカバリーフレーズの単語列、秘密鍵、取引所のパスワードや二段階認証の情報。これらは一切書きません。
では、鍵はどこに置くのでしょうか。それは、在り処の情報とは別の場所です。
たとえば、単語列を記した紙を耐火の保管箱に入れ、その保管箱の存在と場所だけを、信頼できるご家族と共有しておく方法があります。銀行の貸金庫を使う方もいらっしゃいます。専門家に相談し、遺言執行者を定めておく方法もあります。
いずれの方法でも、共通する原則は一つです。鍵に辿り着ける人を、生きているうちに、自分で決めておくことです。決めていなければ、辿り着ける人はゼロになります。
大切なのは、順番です。ご家族に伝わるべき情報には、段階があります。
- 存在を伝える。暗号通貨を持っている、という事実
- 在り処を伝える。どの事業者か、どこに保管しているか
- 開け方に辿り着けるようにする。鍵そのものではなく、鍵へ至る道筋
この三段階のうち、多くのご家庭で抜け落ちているのは、一番目です。存在すら知られていなければ、二番目以降は永久に始まりません。
そして、一番目は今日できます。ご家族に「暗号通貨を少し持っている」と伝えるだけで、相続で最も失われやすい情報が、一つ減ります。
ここまで読み進めてこられた方は、すでに一番難しい段階を越えています。仕組みを理解した人だけが、家族に正しく説明できるからです。
次の章では、ここまでの内容を整理し、当協会としての結論をお伝えいたします。
まとめ:遺せるかどうかは、価格ではなく、順番で決まる
本記事では、暗号通貨の相続を、七つの角度から見てきました。
紙が届かないため、そもそも見つからないこと。預金と違い、名義を書き換える第三者がいないこと。残高は台帳にあり、鍵は入れ物ではなく実印であること。その設計は、窓口を作らないという明確な意思の結果であること。鍵が無くても相続税の対象になり得ること。三つの思い込みが、在り処と鍵の混同から生まれていること。そして、遺言に書くべきは在り処であり、鍵ではないこと。
並べてみると、どれも価格の話ではありません。すべて、仕組みと順番の話です。
暗号通貨は、値上がりしたから遺せるようになるものではありません。1satoshiでも1BTCでも、鍵の扱い方は同じです。遺せるかどうかを決めているのは、金額ではなく、家族に伝わる順番が整っているかどうかだけです。
そして、この整理は、暗号通貨を持っていない方にも効きます。ネット銀行の口座、証券口座、サブスクリプションの契約、写真のクラウド。紙が届かない資産と契約は、すでにご家庭の中に何十件も入り込んでいます。暗号通貨は、その中で最も極端な例にすぎません。
実際、当協会の講座を受講される方が最も多く挙げる動機は、儲けたいというものではありません。「人に説明できるようになりたい」です。相続は、その説明力が最も試される場面だと言えます。
当協会は、2014年7月の設立以来、価格の予想を一度も扱ってきませんでした。扱ってきたのは、仕組みと、学ぶ順番です。私自身、技術系の職を経て外資系の生命保険会社に移り、ご家族に資産を遺す場面を数多く見てきました。そのうえで申し上げます。
相続で困るのは、知識が足りなかった方ではありません。順番を知らなかった方です。
決断は、いつでも構いません。けれど、決断できる状態は、今日つくれます。ご家族に一言伝えること。一覧を一枚つくること。それだけで、台帳の上に見えているだけの記録が、確かに受け継がれる資産へと変わります。
引き出しを開けたご家族が、迷わずに済むように。整理とは、結局のところ、遺された人の時間を守る作業なのだと思います。
この記事について
- 執筆者:山下健一(一般社団法人日本クリプトコイン協会 代表理事)
- 公開日:2026年9月2日
- 最終更新日:2026年9月2日
- 参考資料:法務省「『民法等の一部を改正する法律』(成年後見及び遺言の制度の見直し)について」(令和8年法律第45号)/国税庁「令和6年分 相続税の申告事績の概要」/第196回国会 参議院財政金融委員会 会議録(2018年3月23日)
- 位置づけ:本記事は当協会の公式見解です。

暗号通貨技能検定とは
こんな想いの方々が受講されています
- 暗号通貨やブロックチェーンについて、知識の有無にかかわらず興味関心がある。
- 同一労働・同一賃金が施行された中、資格を得て他者との収入に違いを出したい。
- 自社のビジネスにブロックチェーン技術がどの様に導入できるのかを知りたい。
- SDGsの目標達成に対し、ブロックチェーン技術がどの様に関係していくのかを知りたい。
- 暗号通貨に関する情報を、仕組みや構造から自分で読み解く力を身につけたい。
- 暗号通貨の始め方や取り扱いを覚えたいが、書店に並んでいる本やYoutubeを見ても理解が進まない。
- 講師としての資格を取得し、より多くの方々へ暗号通貨の思想やブロックチェーン技術の概念を伝えたい。


投稿者プロフィール


- 代表理事
-
暗号通貨の思想とブロックチェーンの概念は、金融システムをより安全に低コストで運用できるだけでなく、銀行口座を持たない20億人の生活環境を底上げします。また、寄附や募金へ広く活用されることは、SDGsの達成にも貢献する事でしょう。一人でも多くの方と共に、正しい暗号通貨システムの可能性を学び、実生活や仕事にも取り入れて頂けるよう、当協会はこれからも「暗号通貨技能検定講座」の開催を重ねて参ります。
【資格・受賞歴】
・日本メンタルヘルス協会公認カウンセラー
・東久邇宮記念賞受賞
・東久邇宮文化褒賞受賞
・特許:特開2016-081134号
・特願:2018-028585
最新の投稿